Poradnik
Bezgotówkowa naprawa samochodu z OC sprawcy – jak działa i kiedy wybrać kosztorys
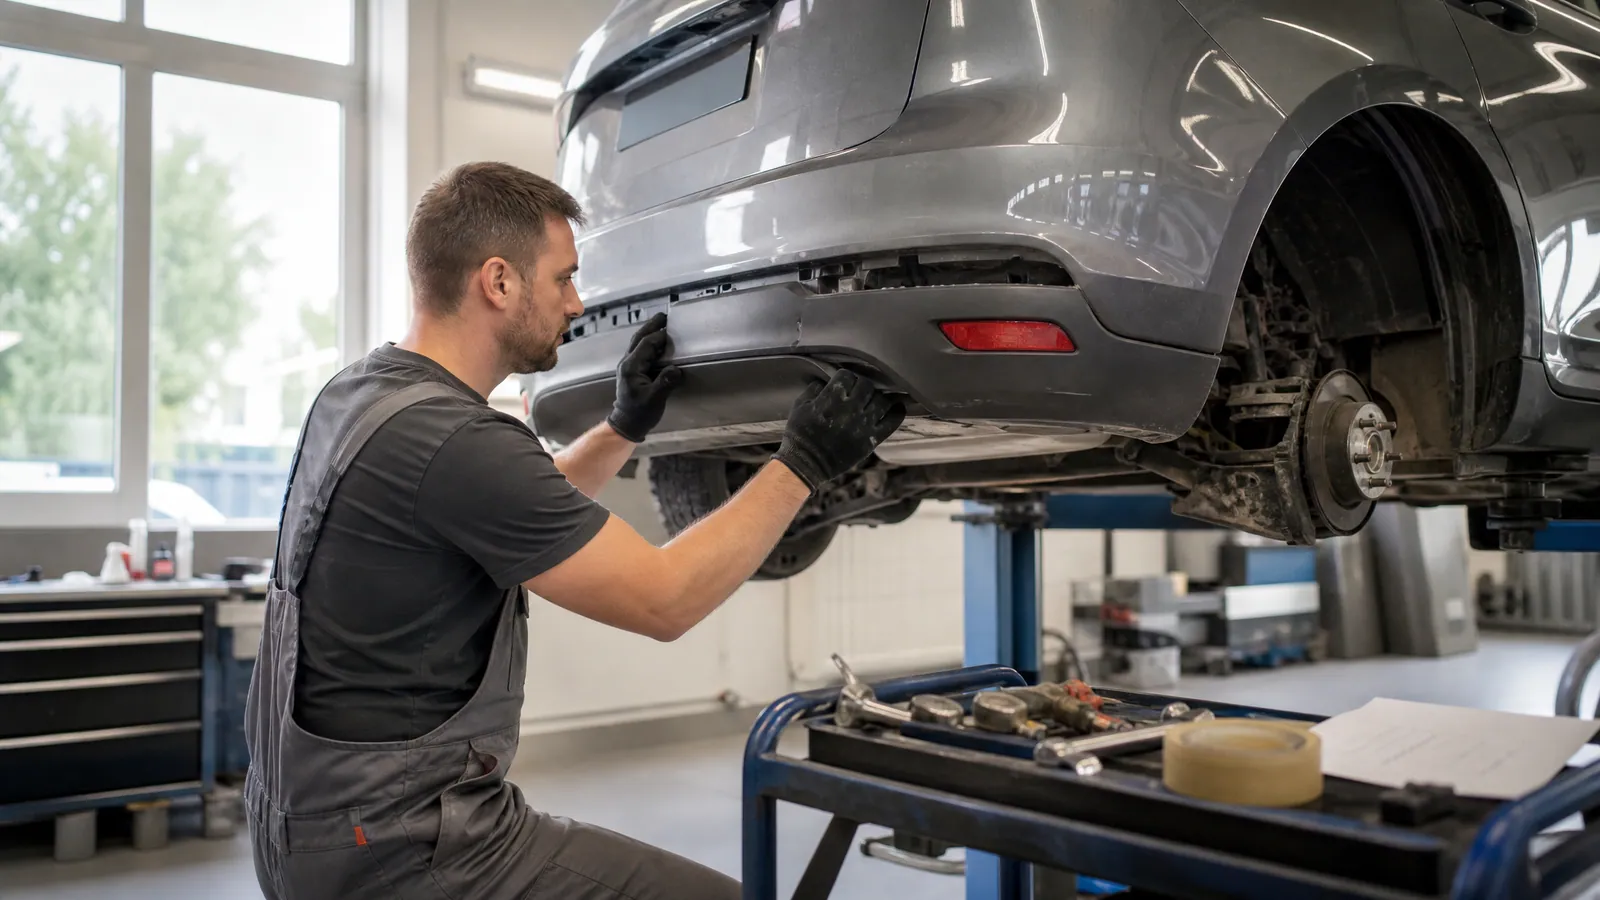
Naprawa bezgotówkowa z OC sprawcy polega na tym, że warsztat rozlicza się bezpośrednio z ubezpieczycielem sprawcy, a ty odbierasz naprawione auto bez płacenia faktury. Druga droga to wariant kosztorysowy: ubezpieczyciel wypłaca ci pieniądze wyliczone przez rzeczoznawcę i sam decydujesz, czy i gdzie naprawiasz samochód. Wybór należy do ciebie, bo zgodnie z art. 363 Kodeksu cywilnego to poszkodowany decyduje, czy chce przywrócenia stanu poprzedniego, czy pieniędzy.
Jak działa bezgotówkowa naprawa samochodu z OC sprawcy
Cały proces wygląda zwykle tak:
- Zgłaszasz szkodę do ubezpieczyciela sprawcy, podając numer polisy z oświadczenia albo notatki policji. Już w zgłoszeniu zaznaczasz, że wybierasz naprawę bezgotówkową.
- Wybierasz warsztat. Ubezpieczyciel może polecić serwis ze swojej sieci partnerskiej, ale nie może ci go narzucić. Możesz oddać auto do ASO, do niezależnego warsztatu albo do mechanika, któremu ufasz od lat.
- Podpisujesz upoważnienie dla warsztatu do rozliczenia z ubezpieczycielem. Niektóre serwisy proponują cesję, czyli przeniesienie na nie twojego roszczenia. Przeczytaj ją uważnie, bo po cesji to warsztat prowadzi sprawę i decyduje o ewentualnym sporze.
- Oględziny i kosztorys. Rzeczoznawca ubezpieczyciela ogląda auto, warsztat przygotowuje kalkulację, a obie strony uzgadniają zakres naprawy.
- Naprawa i faktura. Warsztat naprawia auto i wystawia fakturę na ubezpieczyciela. Ty odbierasz samochód i podpisujesz protokół odbioru.
Na wypłatę ubezpieczyciel ma 30 dni od zgłoszenia szkody. Gdy wyjaśnienie okoliczności w tym terminie jest niemożliwe, ma 14 dni od ich wyjaśnienia, ale nie dłużej niż 90 dni od zgłoszenia (art. 14 ustawy o ubezpieczeniach obowiązkowych). Na czas naprawy przysługuje ci też samochód zastępczy z OC sprawcy, który najwygodniej zamówić od razu przy zgłoszeniu.
Naprawa z OC sprawcy w ASO
Możesz naprawić auto w autoryzowanej stacji obsługi, a ubezpieczyciel nie może ci tego zabronić. Sąd Najwyższy już w 2003 r. (uchwała III CZP 32/03) potwierdził, że poszkodowany wybiera warsztat, a odszkodowanie obejmuje niezbędne i ekonomicznie uzasadnione koszty naprawy według cen z lokalnego rynku.
Ważna jest też kwestia części. Według uchwały SN z 12 kwietnia 2012 r. (III CZP 80/11) masz prawo do nowych części, a ubezpieczyciel może potrącić tzw. amortyzację tylko wtedy, gdy wykaże, że naprawa podniosła wartość auta. Przy kilkuletnim samochodzie z pełną historią serwisową w ASO naprawa „na oryginałach” zwykle jest w pełni uzasadniona. Przy aucie piętnastoletnim ubezpieczyciel częściej kwestionuje stawki ASO i proponuje zamienniki, więc trzeba być przygotowanym na dyskusję.
ASO nie zawsze oznacza najlepszą naprawę. Dobry niezależny warsztat blacharsko-lakierniczy bywa szybszy, a jakość zależy od ludzi, a nie od logo na ścianie.
Naprawa bezgotówkowa z OC sprawcy – problemy, na które trzeba uważać
Najczęstsze kłopoty przy bezgotówkowej naprawie to:
- dopłaty – ubezpieczyciel nie akceptuje części pozycji z kosztorysu warsztatu, a serwis oczekuje, że różnicę dopłacisz ty,
- zamienniki zamiast części oryginalnych, zwłaszcza w warsztatach partnerskich z niższymi stawkami,
- opóźnienia, gdy po rozebraniu auta wychodzą ukryte uszkodzenia i potrzebne są dodatkowe oględziny,
- niejasne umowy cesji, po których tracisz wpływ na to, jak warsztat prowadzi spór.
Zanim zostawisz kluczyki, zapytaj wprost: kto pokrywa różnicę, jeśli ubezpieczyciel nie uzna części kosztów, i jakie części zostaną zamontowane. Poproś o odpowiedź na piśmie albo w mailu.
Jeśli auto jest firmowe, a ty odliczasz VAT, ubezpieczyciel zwykle pokryje koszt naprawy netto, a podatek rozliczysz sam. W fakturze kosztowej i księgowaniu pomoże twoje biuro rachunkowe.
Kiedy ubezpieczyciel może odmówić naprawy bezgotówkowej
Najczęstszy powód to szkoda całkowita. W OC sprawcy mówimy o niej, gdy koszt naprawy przekracza wartość auta sprzed kolizji. Wtedy ubezpieczyciel wypłaca różnicę między wartością samochodu przed szkodą a wartością wraku, a nie finansuje naprawy. Progi są tu inne niż wtedy, gdy rozliczasz szkodę całkowitą w autocasco, gdzie decydują zapisy OWU.
Drugi powód to spór o winę. Jeśli sprawca wycofał się z przyznania winy albo okoliczności są niejasne, ubezpieczyciel najpierw ustala odpowiedzialność, a dopiero potem płaci. Dlatego tak dużo daje oświadczenie sprawcy z jasno wskazaną winą albo notatka policji.
Wariant kosztorysowy, czyli wypłata odszkodowania na podstawie kosztorysu
W wariancie kosztorysowym rzeczoznawca ubezpieczyciela ogląda auto, wycenia naprawę i na tej podstawie dostajesz przelew. Nie musisz pokazywać faktur ani w ogóle naprawiać samochodu. Sąd Najwyższy potwierdził to w uchwale z 15 listopada 2001 r. (III CZP 68/01): obowiązek zapłaty powstaje z chwilą wyrządzenia szkody i nie zależy od tego, czy auto naprawisz.
Zalety są dwie: szybkość i swoboda. Pieniądze trafiają do ciebie bez czekania na naprawę, a możesz je przeznaczyć na co chcesz, także na sprzedaż auta w stanie uszkodzonym.
Wada jest jedna, ale istotna: kwota bywa niższa niż realny koszt naprawy. Ubezpieczyciele przyjmują w kalkulacji niższe stawki za roboczogodzinę, ceny zamienników i potrącenia amortyzacyjne. Przykład (liczby poglądowe): kosztorys ubezpieczyciela to 4 200 zł, a warsztat wycenia naprawę na 6 900 zł. Jeśli naprawisz auto, możesz w reklamacji przedstawić fakturę lub prywatną kalkulację i domagać się dopłaty. Wtedy jednak tracisz to, co w kosztorysie najwygodniejsze, czyli szybkie zamknięcie sprawy.
Naprawa bezgotówkowa czy kosztorys – co wybrać
| Naprawa bezgotówkowa | Wariant kosztorysowy | |
|---|---|---|
| Kto dostaje pieniądze | warsztat | Ty |
| Czy trzeba naprawić auto | tak | nie |
| Części | zwykle oryginalne, do uzgodnienia | w kalkulacji często zamienniki |
| Ryzyko dopłaty | gdy ubezpieczyciel nie uzna pozycji | gdy realna naprawa jest droższa |
| Dla kogo | nowsze auta, poważniejsze uszkodzenia | drobne szkody, starsze auta, sprzedaż auta |
Przy nowym aucie lub dużej szkodzie zwykle lepiej wybrać naprawę bezgotówkową. Przy rysie na starszym samochodzie, którego i tak nie planujesz idealnie odnawiać, kosztorys bywa rozsądniejszy.
Gdy warsztat źle naprawi auto
Zdarza się, że po naprawie coś stuka, lakier odchodzi albo pojawia się nowa usterka. Wtedy zgłaszasz reklamację do warsztatu, robisz zdjęcia i zachowujesz dokumenty. Jeśli warsztat nie poczuwa się do winy, opinia niezależnego rzeczoznawcy pomoże ustalić, czy to błąd mechanika. Szkody wyrządzone przy naprawie zwykle pokrywa ubezpieczenie OC warsztatu, a nie ubezpieczyciel sprawcy kolizji.
Najczęstsze pytania
Czy ubezpieczyciel może narzucić warsztat przy naprawie z OC sprawcy?
Nie. Może polecić swój serwis partnerski, ale wybór warsztatu, także ASO, należy do ciebie.
Czy przy kosztorysie muszę naprawić auto?
Nie. Odszkodowanie należy ci się niezależnie od tego, czy samochód naprawisz.
Czy przy naprawie bezgotówkowej mogę dopłacać?
Możesz, jeśli ubezpieczyciel nie uzna części kosztów. Dlatego przed naprawą ustal z warsztatem na piśmie, kto pokrywa ewentualną różnicę.
Naprawa bezgotówkowa z OC sprawcy w Krakowie
Jeśli ktoś uszkodził ci auto w Krakowie, możesz zgłosić szkodę z naszą pomocą, a potem spokojnie oddać samochód do wybranego przez siebie warsztatu. W Hucie Ubezpieczeń przygotujemy zgłoszenie, podpowiemy, jak zapisać wybór naprawy bezgotówkowej, i przejrzymy kosztorys, gdy kwota ubezpieczyciela wyda ci się za niska. Wszystko da się załatwić zdalnie, telefonicznie pod numerem 730 007 541 albo mailowo. Przy okazji możesz poprosić o wycenę OC/AC u agenta w Krakowie – porównujemy oferty kilkunastu towarzystw.