
Poradnik
Ile czasu na zgłoszenie szkody w domu lub mieszkaniu?
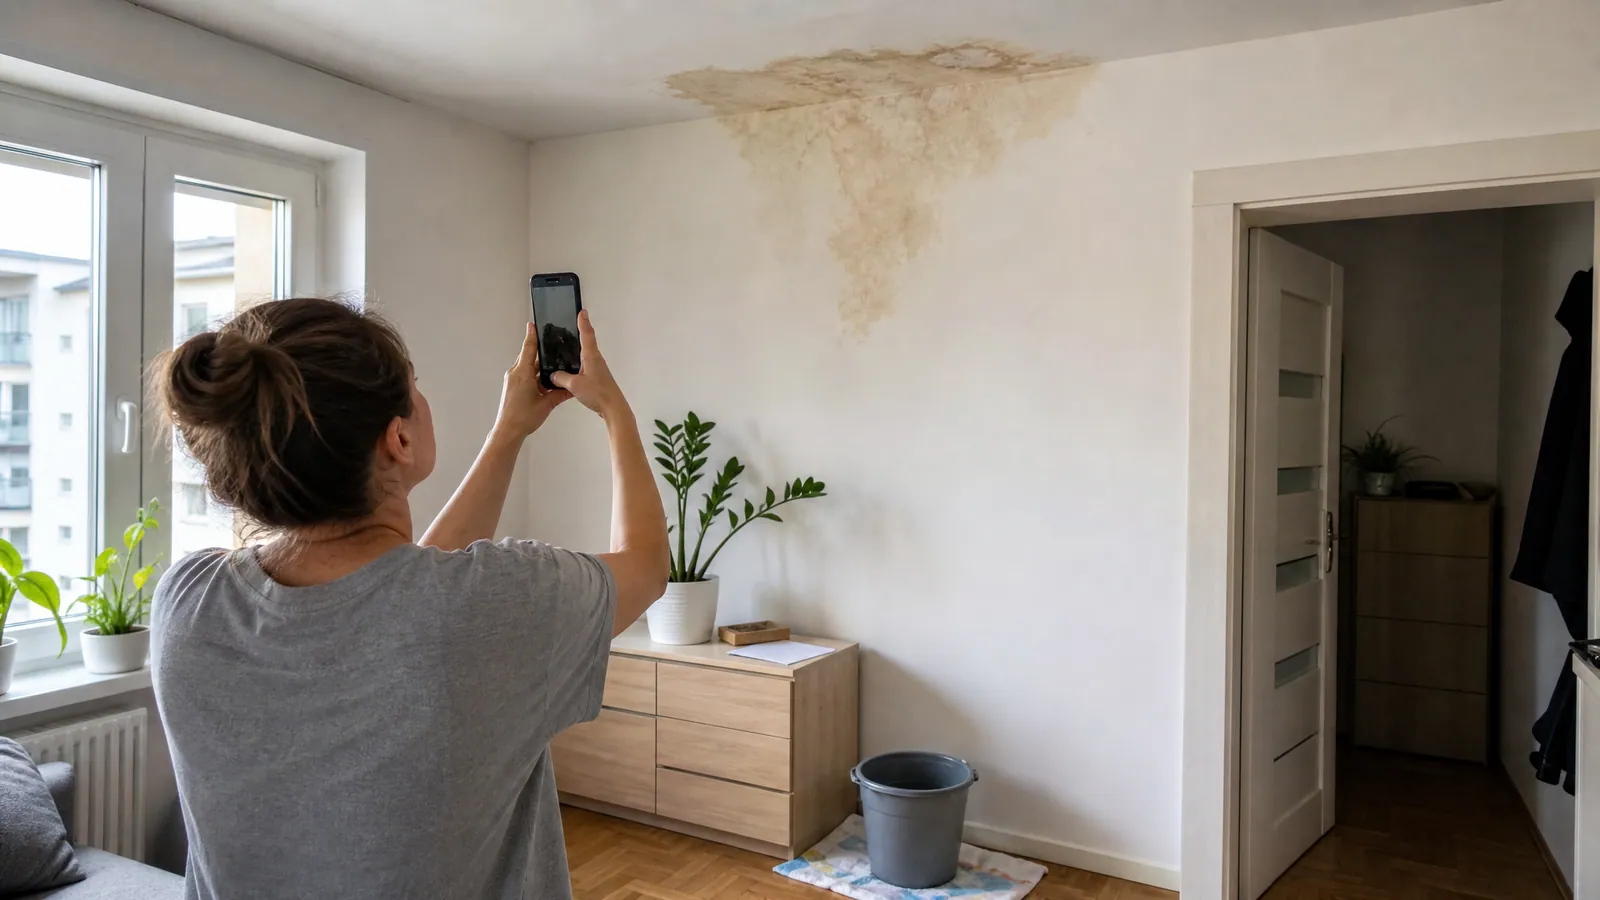
Na zgłoszenie szkody z polisy mieszkaniowej masz zwykle od 3 do 7 dni od jej powstania albo od chwili, w której się o niej dowiedziałeś. Ten termin nie wynika z ustawy, tylko z ogólnych warunków ubezpieczenia (OWU) twojej polisy, dlatego u różnych towarzystw i w różnych wariantach może być inny. Spóźnienie nie oznacza automatycznej odmowy wypłaty, ale może ją obniżyć, a przy kradzieży terminy bywają krótsze.
Ile czasu na zgłoszenie szkody daje prawo, a ile OWU
Kodeks cywilny nie podaje jednej liczby dni. Art. 818 § 1 mówi tylko, że umowa lub OWU mogą nałożyć obowiązek powiadomienia ubezpieczyciela o wypadku w określonym terminie. Liczbę dni wpisuje więc samo towarzystwo.
W polisach mieszkaniowych najczęściej spotkasz zapis typu „niezwłocznie, nie później niż w ciągu 3 dni” albo „w ciągu 7 dni od powstania szkody lub uzyskania o niej informacji”. Przy kradzieży z włamaniem i rabunku OWU zwykle każą niezwłocznie zawiadomić policję, a ubezpieczyciela często w krótszym terminie niż przy zalaniu. Jeśli masz polisę w PZU, Warcie czy innym towarzystwie, nie szukaj odpowiedzi na forach. Otwórz OWU swojego wariantu i znajdź rozdział o obowiązkach w razie szkody. Tam stoi termin, który cię obowiązuje.
| Co | Termin | Źródło |
|---|---|---|
| Zgłoszenie szkody ubezpieczycielowi | najczęściej 3–7 dni, czasem „niezwłocznie” | OWU Twojej polisy |
| Zawiadomienie policji przy kradzieży | niezwłocznie | OWU |
| Reakcja ubezpieczyciela na zgłoszenie | 7 dni | art. 29 ust. 1 ustawy o działalności ubezpieczeniowej i reasekuracyjnej |
| Wypłata odszkodowania | 30 dni od zgłoszenia, wyjątkowo 14 dni od wyjaśnienia okoliczności | art. 817 Kodeksu cywilnego |
| Przedawnienie roszczeń z umowy | 3 lata | art. 819 § 1 Kodeksu cywilnego |
Co jeśli zgłosisz szkodę po terminie
Tu wiele osób niepotrzebnie się poddaje. Zgodnie z art. 818 § 3 Kodeksu cywilnego ubezpieczyciel może zmniejszyć odszkodowanie tylko wtedy, gdy spełnione są dwa warunki naraz. Po pierwsze, spóźniłeś się umyślnie albo przez rażące niedbalstwo. Po drugie, to spóźnienie przyczyniło się do zwiększenia szkody albo uniemożliwiło ustalenie, co się stało i jakie są skutki.
Przykład z praktyki (sytuacja ilustracyjna): wracasz z dwutygodniowego urlopu i zastajesz zaciek na suficie. Zgłaszasz szkodę następnego dnia, czyli w terminie liczonym od chwili, gdy się o niej dowiedziałeś. Inaczej wygląda sytuacja, w której widzisz mokrą plamę, czekasz miesiąc, a w tym czasie pojawia się grzyb i nikt już nie ustali, skąd szła woda. Wtedy towarzystwo ma argument, żeby obniżyć wypłatę.
Jest też § 4 tego samego artykułu: jeśli ubezpieczyciel w terminie do zgłoszenia i tak dowiedział się o szkodzie, na przykład od sąsiada, który zgłosił ją ze swojego OC, skutki braku twojego zawiadomienia nie następują. Pełną treść przepisu znajdziesz w Kodeksie cywilnym w ISAP.
Spóźnione zgłoszenie warto więc złożyć mimo wszystko, z krótkim wyjaśnieniem, dlaczego dopiero teraz.
Przedawnienie: 3 lata to nie termin na zgłoszenie
Roszczenia z umowy ubezpieczenia przedawniają się po trzech latach (art. 819 § 1 KC). To nie znaczy, że możesz spokojnie odczekać dwa lata z zalaniem. Termin z OWU i przedawnienie to dwie różne rzeczy: pierwszy dotyczy powiadomienia, drugi dochodzenia pieniędzy.
Zgłoszenie szkody przerywa bieg przedawnienia. Liczy się on na nowo od dnia, w którym dostaniesz na piśmie decyzję o przyznaniu lub odmowie świadczenia (art. 819 § 4 KC). Jeśli dochodzisz pieniędzy z polisy OC sąsiada, który cię zalał, obowiązują terminy jak przy czynie niedozwolonym: co do zasady 3 lata od dnia, w którym dowiedziałeś się o szkodzie i o osobie odpowiedzialnej.
Ile czasu na zgłoszenie zalania mieszkania i co zrobić od razu
Zalanie to najczęstsza szkoda w blokach i kamienicach. Dla zalania obowiązuje ten sam termin z OWU co dla innych szkód, więc zwykle kilka dni. Ważniejsze od kalendarza jest to, co zrobisz w pierwszej godzinie. Art. 826 KC zobowiązuje cię do ratowania mienia i ograniczania szkody, a ubezpieczyciel zwraca celowe koszty takich działań w granicach sumy ubezpieczenia.
- Zakręć zawór wody w mieszkaniu, a jeśli woda leje się przy gniazdkach lub lampach, wyłącz prąd.
- Ustal źródło. Najpierw sąsiad z góry, potem administracja budynku, spółdzielnia albo wspólnota. W mieszkaniu komunalnym w Krakowie zgłaszasz awarię zarządcy, czyli Zarządowi Budynków Komunalnych.
- Zrób zdjęcia i krótki film: sufit, ściany, podłoga, meble, sprzęt, a także miejsce wycieku, jeśli masz do niego dostęp.
- Poproś administrację o protokół z przyczyną zalania. To dokument, o który ubezpieczyciel zapyta niemal zawsze.
- Zgłoś szkodę do swojego ubezpieczyciela: przez infolinię, formularz online albo przez agenta. Zapisz numer szkody.
- Nie wyrzucaj zniszczonych rzeczy i nie skuwaj tynku przed oględzinami, chyba że ubezpieczyciel się na to zgodzi albo zwłoka grozi większą szkodą. Wtedy dokumentuj wszystko zdjęciami.
- Zbieraj rachunki za osuszanie, wynajem osuszacza, hydraulika.
W blokach z wielkiej płyty w Nowej Hucie częstym źródłem jest pion albo połączenie z pionem w łazience. W starych kamienicach na Kazimierzu czy w Podgórzu woda potrafi iść stropem kilka metrów, zanim wyjdzie na sufit, więc ustalenie sprawcy trwa dłużej. Tym bardziej nie czekaj z własnym zgłoszeniem na wynik tych ustaleń.
Jak zgłosić zalanie mieszkania w PZU lub innym towarzystwie
Kanały są podobne wszędzie: infolinia szkodowa, formularz na stronie lub w aplikacji i agent, u którego masz polisę. Termin oraz listę wymaganych dokumentów sprawdzasz w OWU swojej polisy, bo różnią się między produktami tego samego towarzystwa. Przygotuj:
- numer polisy i dane właściciela lokalu,
- datę i godzinę zalania albo jego wykrycia,
- przyczynę, jeśli jest znana, oraz dane sąsiada lub zarządcy,
- opis i zdjęcia zniszczeń,
- protokół administracji, a przy dużej awarii także notatkę straży pożarnej, jeśli interweniowała.
Po zgłoszeniu ubezpieczyciel ma 7 dni, żeby wszcząć postępowanie i poinformować cię, jakich dokumentów potrzebuje (art. 29 ust. 1 ustawy o działalności ubezpieczeniowej i reasekuracyjnej). Często w tym czasie umawia oględziny, choć przy mniejszych szkodach coraz częściej wystarczą zdjęcia. Na wypłatę ma 30 dni od zgłoszenia. Gdy wyjaśnienie okoliczności w tym czasie nie jest możliwe, płaci w ciągu 14 dni od ich wyjaśnienia, ale bezsporną część i tak w 30 dni.
Jeśli mieszkanie jest na kredyt, odszkodowanie za mury i stałe elementy może trafić do banku. Tak działa polisa scedowana na bank przy kredycie hipotecznym, więc przy większej szkodzie od razu zapytaj bank o zgodę na wypłatę na naprawę.
Zalanie przez sąsiada: z czyjej polisy
Jeżeli winny jest sąsiad z góry, odszkodowanie należy ci się z jego ubezpieczenia OC w życiu prywatnym. Możesz zgłosić szkodę sam, bezpośrednio do jego ubezpieczyciela. Wystarczą dane polisy sąsiada i dokumentacja szkody.
Gdy sąsiad nie ma OC albo sprawa się przeciąga, możesz skorzystać z własnej polisy, jeśli obejmuje zalanie. Twoje towarzystwo wypłaci odszkodowanie, a potem może dochodzić zwrotu od sprawcy. Roszczenie przechodzi na nie z dniem wypłaty (art. 828 KC). Gdy przyczyną była awaria pionu albo innej instalacji wspólnej, odpowiada zwykle spółdzielnia lub wspólnota i to z ich polisy budynku idzie wypłata.
Zalanie niszczy nie tylko sufit. Meble, sprzęt RTV czy ubrania to ruchomości domowe, które muszą być osobno objęte polisą, żeby ubezpieczyciel za nie zapłacił. Przy przeglądzie polisy sprawdź też, czy masz OC w życiu prywatnym, bo przy zalaniu łatwo zostać nie tylko poszkodowanym, ale i sprawcą.
Kradzież i włamanie: terminy są krótsze
Po włamaniu najpierw dzwonisz na policję, potem do ubezpieczyciela. OWU zwykle wymagają, żeby zawiadomienie policji nastąpiło niezwłocznie, a do towarzystwa trafiła lista skradzionych rzeczy, ta sama, którą podajesz policji. Szczegóły, w tym to, co obejmuje ubezpieczenie od kradzieży z włamaniem, opisujemy osobno.
Pomoc przy zgłoszeniu szkody
Jeśli masz u nas ubezpieczenie mieszkania i domu w Krakowie, przy szkodzie dzwonisz pod 730 007 541. Sprawdzimy w OWU Twój termin i listę dokumentów, pomożemy wypełnić zgłoszenie i podpowiemy, z której polisy dochodzić pieniędzy, gdy w grę wchodzi też OC sąsiada albo polisa wspólnoty. Przy okazji warto zajrzeć, czy twoja polisa mieszkaniowa w Hucie Ubezpieczeń ma sumy dopasowane do obecnego wyposażenia, bo zaniżona suma wychodzi na jaw dopiero przy szkodzie.
Najczęstsze pytania
Ile dni jest na zgłoszenie szkody do ubezpieczyciela?
Tyle, ile wpisano w OWU Twojej polisy. W ubezpieczeniach mieszkań to najczęściej od 3 do 7 dni od powstania szkody lub dowiedzenia się o niej.
Ile czasu na zgłoszenie zalania mieszkania w PZU?
Termin dla twojej polisy znajdziesz w OWU wariantu, który masz wykupiony, w części o obowiązkach w razie szkody. Zgłoszenia nie odkładaj, nawet jeśli sprawca zalania nie jest jeszcze ustalony.
Czy ubezpieczyciel może odmówić wypłaty za spóźnione zgłoszenie?
Może zmniejszyć świadczenie tylko wtedy, gdy spóźniłeś się umyślnie lub przez rażące niedbalstwo i miało to wpływ na rozmiar szkody albo na ustalenie jej przyczyn. Samo przekroczenie terminu o dzień czy dwa zwykle nie wystarcza.
Ile ubezpieczyciel ma czasu na wypłatę odszkodowania?
30 dni od zgłoszenia szkody. Jeśli w tym czasie nie da się wyjaśnić okoliczności, ma 14 dni od ich wyjaśnienia, ale bezsporną część musi wypłacić w pierwotnym terminie.