
Poradnik
Ubezpieczenie od kradzieży: jak pomaga po włamaniu do mieszkania
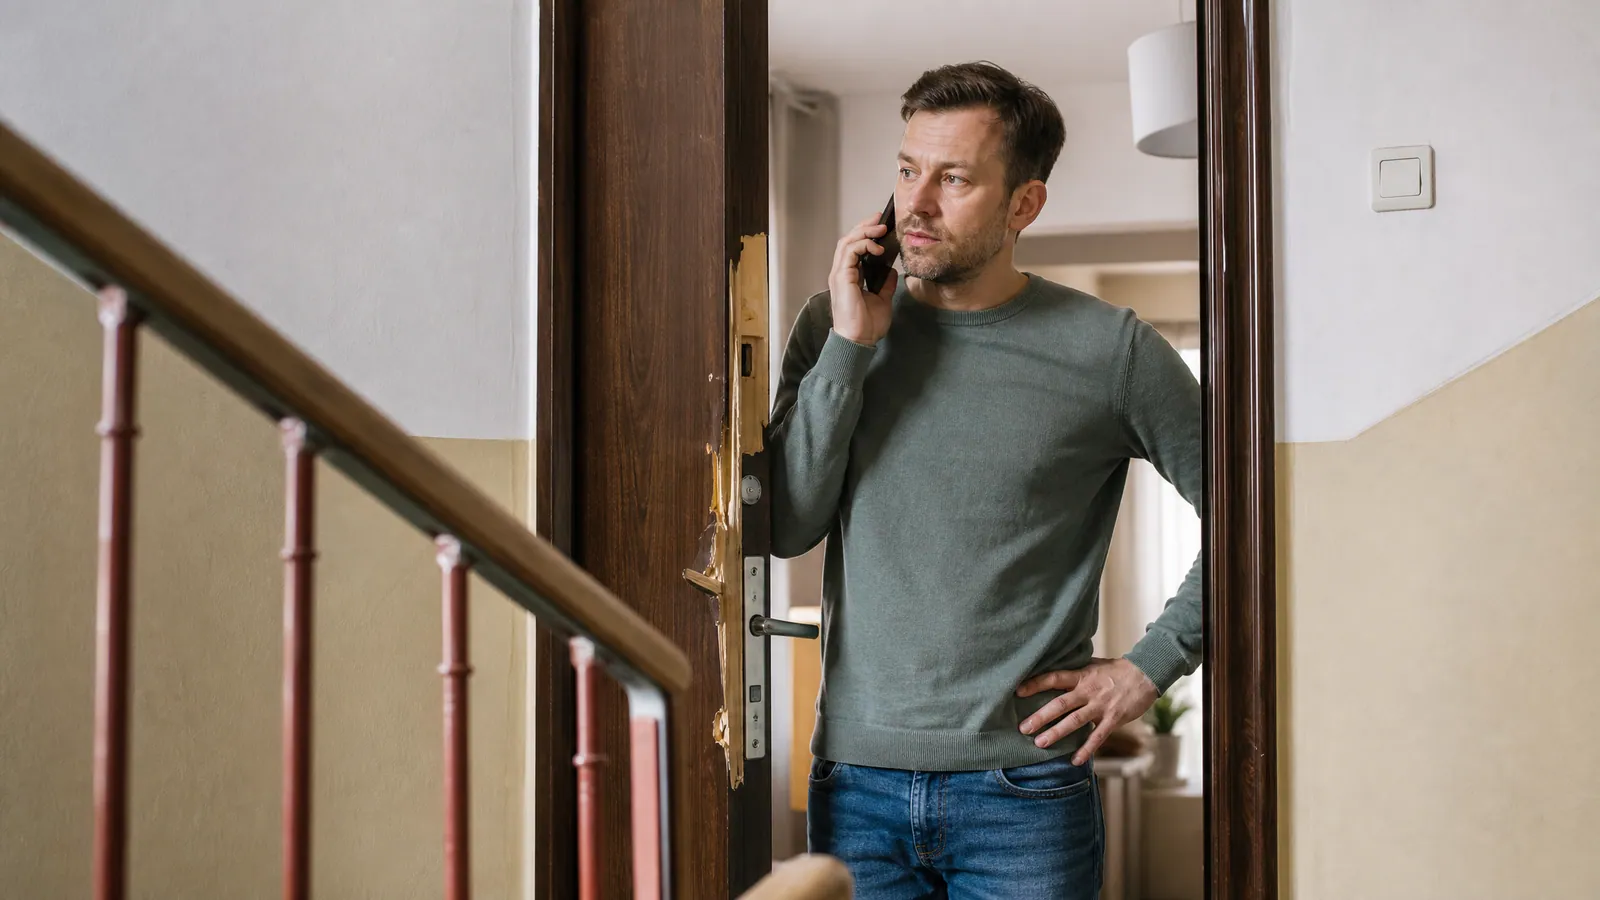
Ubezpieczenie od kradzieży w polisie mieszkaniowej płaci za rzeczy skradzione z mieszkania lub domu po włamaniu albo w wyniku rabunku, a w lepszych wariantach także za zniszczone drzwi, okna i zamki. Zwykle nie jest osobną polisą, tylko rozszerzeniem ubezpieczenia ruchomości. Wysokość odszkodowania zależy od trzech rzeczy: definicji kradzieży w OWU, zabezpieczeń, jakie miałeś, i limitów na poszczególne grupy przedmiotów.
Kradzież z włamaniem, rabunek i kradzież zwykła
Słowo „kradzież” w OWU ma kilka znaczeń, a od tego, które pasuje do twojej sytuacji, zależy wypłata.
Kradzież z włamaniem to w większości OWU zabór mienia z zamkniętego lokalu po pokonaniu zabezpieczeń siłą lub narzędziami, albo otwarcie go oryginalnym kluczem, który sprawca zdobył w wyniku kradzieży z włamaniem lub rabunku. Liczą się ślady: wyważone drzwi, wybita szyba, rozwiercona wkładka.
Rabunek to zabór mienia z użyciem przemocy albo groźby jej użycia wobec ciebie lub domowników. Ubezpieczyciele zwykle traktują go na równi z włamaniem.
Kradzież zwykła to zabór mienia bez śladów włamania i bez przemocy. Złodziej wszedł przez otwarte drzwi balkonowe, zabrał rower z niezamkniętej klatki, wyniósł coś z mieszkania pod nieobecność domowników, a nie zostawił śladów. Ten rodzaj szkody wiele polis w ogóle wyłącza, a tam, gdzie jest dostępny, ma niski limit i trzeba go dokupić osobno.
Typowa sytuacja: złodzieje wchodzą przez okno na parterze bloku w Nowej Hucie. Jeśli okno było zamknięte i wyłamali okucie, to włamanie. Jeśli było uchylone, ubezpieczyciel może uznać, że zabezpieczenie nie zadziałało, a szkoda kwalifikuje się najwyżej jako kradzież zwykła albo nie jest objęta ochroną.
Jakie zabezpieczenia wymaga ubezpieczyciel
OWU określają minimalne zabezpieczenia lokalu. Najczęściej to drzwi wejściowe zamknięte na zamek lub dwa zamki, zamknięte okna i drzwi balkonowe, a przy domach także zabezpieczenie budynków gospodarczych i garażu. Przy wyższych sumach ruchomości towarzystwa często wymagają drzwi o podwyższonej odporności albo alarmu.
Wymagania rosną zwykle razem z sumą ubezpieczenia. Gdy mieszkanie było zabezpieczone słabiej, niż przewiduje OWU, ubezpieczyciel może obniżyć odszkodowanie albo odmówić wypłaty. Przy zakupie polisy sprawdź tę tabelę, zanim wpiszesz wysoką sumę.
Co jest objęte ochroną, a co ma limity
Ubezpieczenie od kradzieży obejmuje przede wszystkim ruchomości domowe: sprzęt RTV i AGD, komputery, ubrania, meble, narzędzia, rowery. W zależności od OWU także rzeczy w piwnicy, garażu i budynkach gospodarczych, choć zwykle z niższym limitem niż w samym mieszkaniu.
Osobne, niższe limity mają najczęściej:
- gotówka,
- biżuteria i wyroby ze złota,
- dzieła sztuki i kolekcje,
- sprzęt w piwnicy lub komórce lokatorskiej.
Jeśli trzymasz w domu przedmioty wartościowe, zwykły wariant często nie pokryje ich realnej wartości. Wtedy szuka się polisy z wyższymi limitami albo ubezpiecza takie przedmioty osobno, często z wymogiem wyceny lub dowodu zakupu. Sprawdź też, czy odszkodowanie liczone jest według wartości odtworzeniowej, czyli kosztu kupna nowej rzeczy, czy rzeczywistej, z potrąceniem zużycia. Przy elektronice różnica bywa duża.
Przykład (kwoty ilustracyjne): złodziej zabiera laptop, telewizor, biżuterię i 2 tys. zł w gotówce. Laptop i telewizor ubezpieczyciel wycenia według wybranej w polisie wartości. Za biżuterię i gotówkę zapłaci najwyżej do limitów z OWU, które mogą być wyraźnie niższe niż ich faktyczna wartość.
Co zrobić po włamaniu
- Nie wchodź do środka, jeśli podejrzewasz, że sprawca jeszcze tam jest. Dzwoń na 112.
- Niczego nie sprzątaj przed przyjazdem policji. Ślady są potrzebne do kwalifikacji szkody jako włamania.
- Zrób zdjęcia wyważonych drzwi, okien i bałaganu.
- Sporządź listę skradzionych rzeczy. Ta sama lista trafia na policję i do ubezpieczyciela.
- Zgłoś szkodę ubezpieczycielowi w terminie z OWU. Przy kradzieży bywa krótszy niż przy innych szkodach, dlatego sprawdź, ile czasu masz na zgłoszenie szkody.
- Wymień zamki i zabezpiecz lokal. Zachowaj rachunki, bo koszty takiego zabezpieczenia wiele polis zwraca.
- Zbierz dowody posiadania: paragony, faktury, zdjęcia, pudełka z numerami seryjnymi.
Do ubezpieczyciela przekazujesz numer sprawy z policji, a potem postanowienie o umorzeniu lub inne dokumenty z postępowania, jeśli towarzystwo o nie poprosi.
Kradzież w czasie remontu i w domu w budowie
Osobny przypadek to kradzież narzędzi i materiałów, gdy mieszkanie stoi puste w trakcie prac. Tu limity są zwykle niskie, a warunki ostrzejsze, o czym piszemy przy okazji tematu: ochrona mieszkania w czasie remontu. Kradzież w sklepie czy firmie to z kolei zupełnie inne OWU, nie polisa mieszkaniowa.
Gdy po włamaniu szukasz lepszej polisy
Po włamaniu najczęściej pada pytanie, która polisa lepiej pokryje kradzież następnym razem. Odpowiedź zależy od tego, co trzymasz w domu i jak lokal jest zabezpieczony. W ramach porównania ubezpieczeń mieszkania w naszej agencji zestawiamy limity na gotówkę i biżuterię, wymagania co do zamków i to, czy oferta zawiera kradzież zwykłą. Możesz przyjść z listą rzeczy na ul. Makuszyńskiego 19 albo przesłać ją e-mailem.
Najczęstsze pytania
Czym różni się kradzież zwykła od kradzieży z włamaniem?
Przy kradzieży z włamaniem sprawca pokonuje zabezpieczenia i zostawia ślady. Kradzież zwykła odbywa się bez śladów i bez przemocy, na przykład przez otwarte drzwi, i w wielu polisach jest wyłączona lub ma niski limit.
Czy ubezpieczenie od kradzieży obejmuje gotówkę?
Zwykle tak, ale do niskiego limitu określonego w OWU, i najczęściej tylko przy kradzieży z włamaniem lub rabunku.