Poradnik
Ruchomości domowe: co to właściwie jest i dlaczego warto je ubezpieczyć
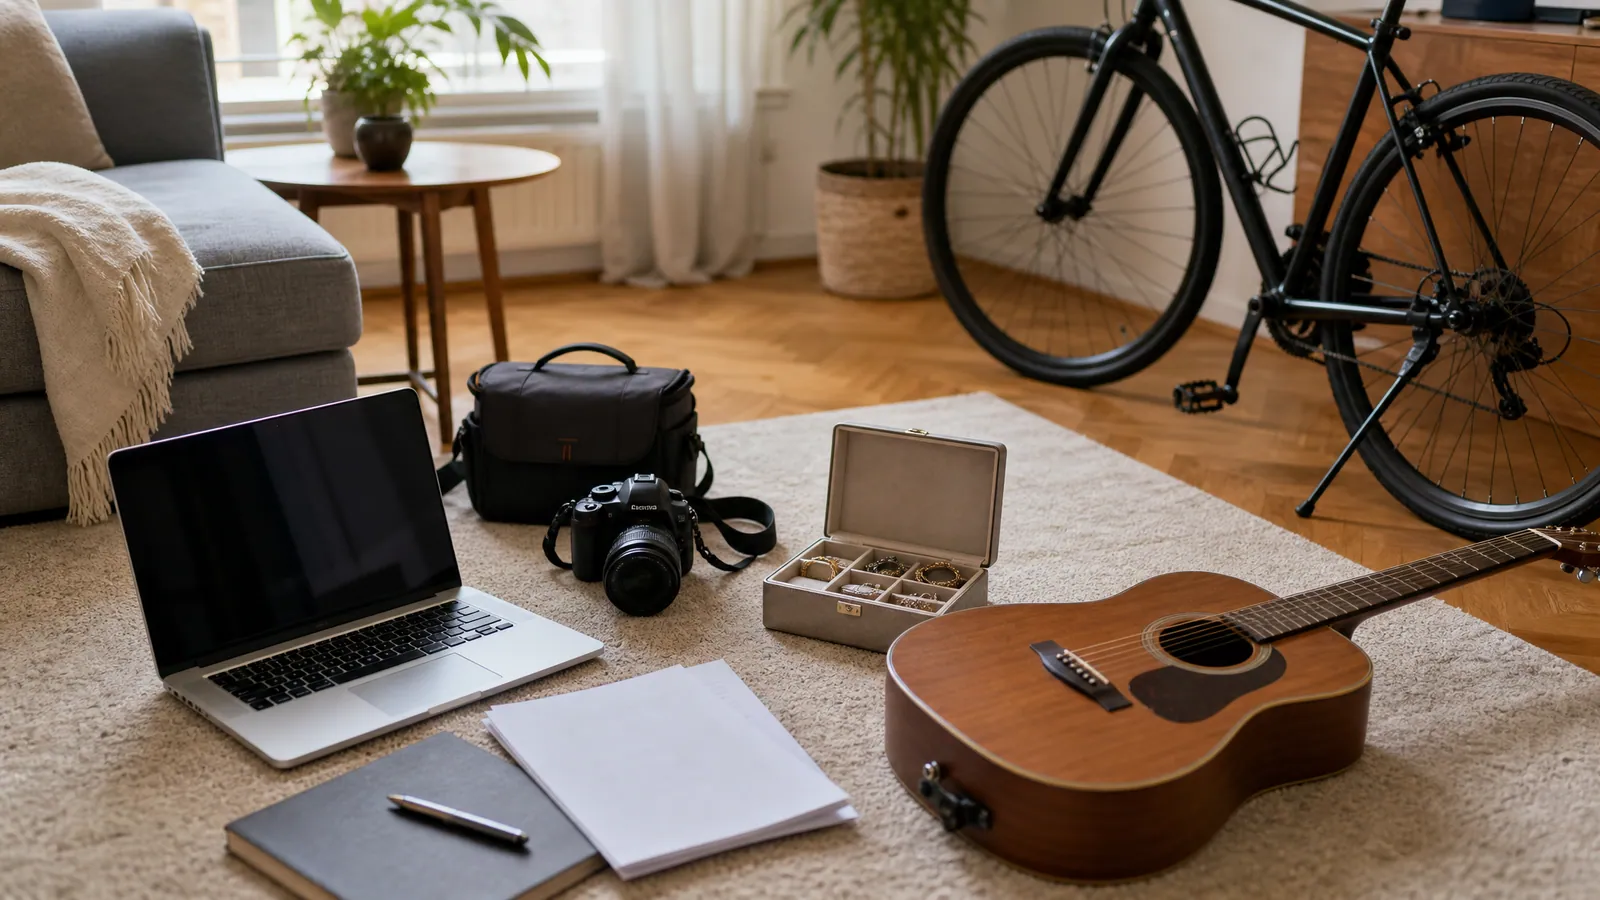
Ruchomości domowe w ubezpieczeniu to rzeczy, które nie są trwale przymocowane do budynku i które zabrałbyś ze sobą przy przeprowadzce: meble wolnostojące, sprzęt RTV i AGD, ubrania, książki, rowery, narzędzia. Ubezpiecza się je osobno od murów i elementów stałych, z własną sumą ubezpieczenia. Bez tej części polisy po pożarze czy kradzieży dostaniesz pieniądze na tynki i podłogi, ale nie na kanapę i laptop.
Ruchomości domowe: co to jest i jak je odróżnić
Najprostszy test brzmi: wyobraź sobie, że odwracasz mieszkanie do góry nogami. Wszystko, co wypadnie, to ruchomości. To, co zostanie na miejscu, bo jest przykręcone, wmurowane albo wklejone, to elementy stałe.
| Ruchomości domowe | Elementy stałe |
|---|---|
| kanapa, stół, szafa wolnostojąca | zabudowa kuchenna, szafa wnękowa |
| telewizor, laptop, konsola | instalacja elektryczna, gniazdka |
| lodówka wolnostojąca, pralka | płyta i piekarnik w zabudowie (w większości OWU) |
| dywany, zasłony, lampy stojące | panele, parkiet, glazura |
| rowery, narty, narzędzia | drzwi, okna, parapety |
Są też rzeczy z pogranicza: klimatyzator, zmywarka w zabudowie, oświetlenie sufitowe, rolety wewnętrzne. Każde towarzystwo opisuje je w definicjach OWU trochę inaczej, więc jeśli coś drogiego jest „na granicy”, sprawdź, do której sumy trafi.
Co jeszcze zalicza się do mienia ruchomego
Oprócz oczywistych mebli i sprzętu definicje ruchomości zwykle obejmują:
- odzież, obuwie, książki, zabawki, przedmioty osobiste;
- sprzęt sportowy i turystyczny, w tym rowery i wózki dziecięce;
- instrumenty muzyczne i sprzęt fotograficzny;
- zapasy, przetwory, środki czystości;
- rzeczy osób trzecich, np. pożyczony od znajomych sprzęt, zwykle z limitem.
Osobno, z niższymi limitami, traktowane są: gotówka, biżuteria, wyroby ze złota, dzieła sztuki, kolekcje i sprzęt służący do pracy zarobkowej. Często wymagają one wskazania w polisie albo dodatkowej sumy.
Od czego chroni ubezpieczenie ruchomości domowych
Zakres zależy od wariantu, ale zwykle obejmuje dwie grupy ryzyk:
- Zdarzenia losowe: pożar, zalanie (także przez sąsiada z góry), przepięcie, huragan, grad, uderzenie pioruna, czasem powódź.
- Kradzież z włamaniem i rabunek: gdy ktoś sforsuje zamki albo użyje przemocy. Część polis obejmuje też dewastację.
Szkody wyrządzone przez własnych domowników czy zwierzęta zwykle są wyłączone. Jeśli masz w domu psa, przeczytaj, jak polisy traktują szkody wyrządzone przez psa lub kota.
Gdzie ruchomości są chronione
Podstawowym miejscem ubezpieczenia jest mieszkanie lub dom. Poza nim ochrona ma zwykle niższe limity:
- piwnica, komórka lokatorska, garaż, więc rower w piwnicy jest chroniony inaczej niż w przedpokoju;
- balkon, taras i ogród, głównie od zdarzeń losowych;
- poza domem, np. laptop skradziony z pokoju hotelowego, ale tylko gdy polisa ma takie rozszerzenie.
Ruchomości domowe może ubezpieczyć także najemca
Właściciel wynajmowanego mieszkania ubezpiecza mury i swoje wyposażenie. Najemca może ubezpieczyć wyłącznie własne rzeczy, bez murów, i połączyć to z OC najemcy. To częsta sytuacja w Krakowie, gdzie wielu studentów i młodych pracowników wynajmuje mieszkania, a ich laptopy, rowery i sprzęt potrafią być warte więcej niż umeblowanie od właściciela.
Jak ustalić sumę ubezpieczenia ruchomości
Spisz rzeczy pokój po pokoju według ceny zakupu nowych. Przykład z kawalerki w bloku: telewizor, laptop, telefon na biurku, rower, szafa ubrań, łóżko, kanapa i sprzęt kuchenny dają razem kilkadziesiąt tysięcy złotych. To kwota, której mało kto się spodziewa, zanim zacznie liczyć.
Sprawdź też, czy rzeczy będą wyceniane według wartości nowej, czy rzeczywistej, czyli z potrąceniem zużycia. Przy elektronice to ogromna różnica. Więcej o tym, jak ustalić sumę ubezpieczenia i czym grozi niedoubezpieczenie, piszemy osobno. Na wypadek szkody przechowuj zdjęcia wyposażenia i paragony lub faktury za droższe rzeczy, najlepiej w chmurze.
Najczęstsze pytania
Czy zabudowa kuchenna to ruchomości domowe?
Nie. Meble wykonane na wymiar i przymocowane do ścian, tak samo jak sprzęt w zabudowie, w większości OWU należą do elementów stałych.
Czy telewizor powieszony na ścianie to ruchomość?
Tak. Choć jest przykręcony uchwytem, da się go zdjąć bez naruszenia konstrukcji, więc ubezpieczyciele traktują go jako ruchomość domową.
Spis ruchomości to najczęściej pomijany etap przy zakupie polisy, więc proponujemy zrobić go razem: przez telefon pod numerem 730 007 541 albo mailowo, na podstawie listy, którą przygotujesz w domu. Na tej podstawie przygotujemy ubezpieczenie mieszkania i domu w Krakowie z sumą dla ruchomości, która odpowiada temu, co faktycznie masz w szafach i na półkach.