Poradnik
Czy ubezpieczenie mieszkania obejmuje piwnicę?
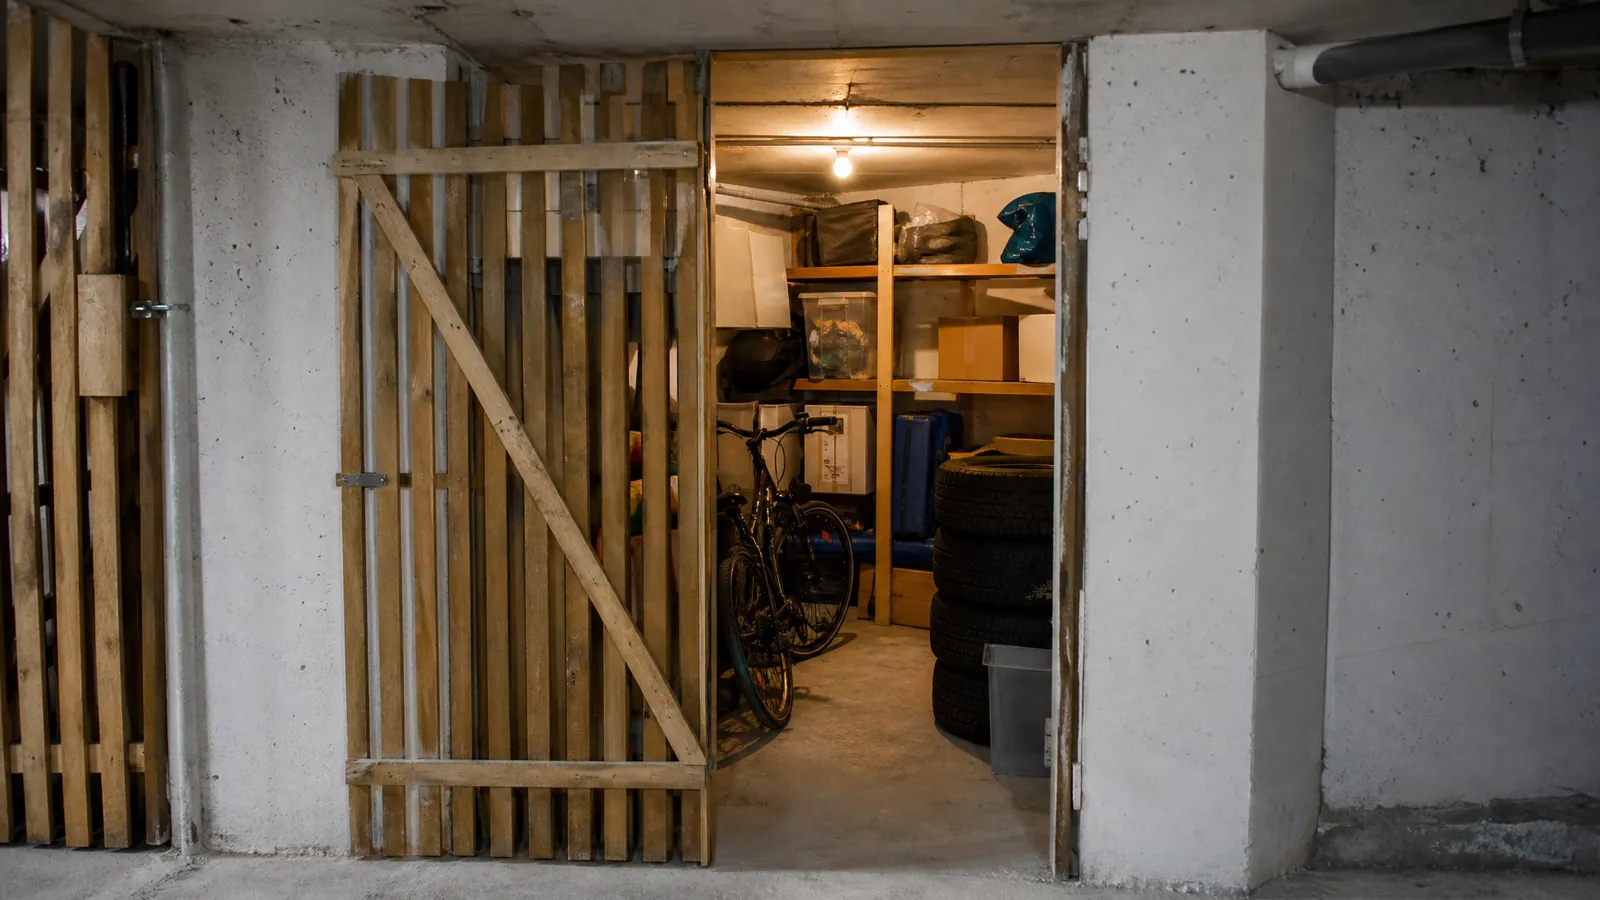
Ubezpieczenie mieszkania zwykle obejmuje piwnicę, jeśli jest ona pomieszczeniem przynależnym do lokalu i została wskazana w polisie, ale rzeczy w niej przechowywane chronione są węższym zakresem i niższym limitem niż te w mieszkaniu. Od kradzieży piwnica jest chroniona tylko wtedy, gdy była zamknięta zgodnie z wymogami OWU. Przed wstawieniem do niej rowerów czy nart sprawdź więc trzy rzeczy: czy piwnica jest w polisie, jaki ma limit i jakich zabezpieczeń wymaga ubezpieczyciel.
Piwnica w bloku: część mieszkania czy osobne pomieszczenie
Ustawa o własności lokali mówi, że do lokalu mogą przynależeć, jako jego części składowe, pomieszczenia, które do niego nie przylegają, w szczególności piwnica, strych, komórka i garaż (art. 2 ust. 4). Takie pomieszczenie przynależne jest wpisane w akcie notarialnym lub dokumentach ze spółdzielni i wlicza się do udziału w nieruchomości wspólnej.
Dla polisy ma to znaczenie praktyczne:
- piwnica przynależna (z aktu notarialnego) może być objęta ubezpieczeniem murów i elementów stałych razem z mieszkaniem;
- piwnica „przydzielona” przez spółdzielnię bez formalnego przypisania bywa traktowana jako zwykłe pomieszczenie gospodarcze, w którym chronisz tylko rzeczy;
- komórka lokatorska na piętrze lub w garażu podziemnym jest dla większości towarzystw tym samym co piwnica: pomieszczeniem przynależnym lub gospodarczym z osobnym limitem.
W starszych blokach w Nowej Hucie i w krakowskich kamienicach zdarza się, że przydział piwnic wynika z dawnych ustaleń, a nie z dokumentów. Wtedy przy zawieraniu umowy podaj jej numer i powierzchnię, żeby nie było wątpliwości po szkodzie.
Co obejmuje ubezpieczenie piwnicy w bloku
Ochronę piwnicy dzielimy na dwie części.
- Mury i elementy stałe piwnicy: drzwi, zamki, ściany działowe, posadzka, oświetlenie. Szkoda w nich jest pokrywana, jeśli piwnica jest w zakresie polisy, a zdarzenie należy do ubezpieczonych ryzyk.
- Ruchomości domowe w piwnicy: rowery, narty, opony, narzędzia, przetwory. Tu niemal zawsze obowiązuje osobny limit, ustalany kwotowo albo jako procent sumy ubezpieczenia ruchomości.
W większości OWU z ochrony w piwnicy wyłączone są gotówka, biżuteria, dokumenty, dzieła sztuki i droga elektronika. Jeśli trzymasz tam laptop ze starej firmy albo pudło z kolekcją znaczków, nie licz na wypłatę.
Ubezpieczenie piwnicy od zalania
Zalanie piwnicy może mieć kilka przyczyn i każda jest inaczej traktowana:
- awaria pionu lub instalacji w budynku: typowa szkoda w polisie mieszkaniowej (zalanie). Gdy winna jest spółdzielnia lub wspólnota, możesz też dochodzić odszkodowania z ich OC;
- cofnięcie się wody lub ścieków z kanalizacji: w części OWU to osobne ryzyko, które trzeba dokupić;
- wody gruntowe i przesiąkanie przez ściany: zwykle wyłączone, bo wynikają ze stanu budynku, a nie z nagłego zdarzenia;
- powódź i deszcz nawalny: pokryte tylko wtedy, gdy masz je w zakresie.
Przykład: w bloku z lat 60. pęka żeliwny pion kanalizacyjny i woda stoi w piwnicach przez dwa dni. Zniszczone są drzwi, regał i kartony z rzeczami po rodzicach. Z twojej polisy dostaniesz odszkodowanie za drzwi i regał, jeżeli piwnica jest w polisie, a za rzeczy do wysokości limitu dla piwnicy. Po szkodzie zrób zdjęcia, zgłoś zdarzenie administratorowi i ubezpieczycielowi, i nie wyrzucaj zniszczonych rzeczy przed oględzinami. Starsze bloki często czeka wymiana pionów, a na czas prac ryzyko zalania piwnic rośnie.
Ubezpieczenie piwnicy od kradzieży
Włamanie do piwnicy w bloku jest pokrywane tylko jako kradzież z włamaniem, czyli gdy sprawca pokonał zabezpieczenie siłą lub narzędziem. Kradzież z otwartej piwnicy albo zza ścianki z ażurowej siatki bez zamka zwykle nie spełnia definicji.
OWU wymieniają zwykle minimalne zabezpieczenia: pełne drzwi albo solidna krata, zamknięcie na co najmniej jeden zamek, czasem także zamknięte drzwi wejściowe do korytarza piwnic. Po włamaniu od razu wezwij policję i poproś o potwierdzenie zgłoszenia, bo bez niego ubezpieczyciel nie wypłaci odszkodowania.
Rzeczy na balkonie, w ogrodzie i w garażu
Te same zasady dotyczą innych miejsc poza samym mieszkaniem. Rzeczy na balkonie lub loggii są chronione przed zdarzeniami losowymi, ale kradzież z otwartego balkonu najczęściej jest wyłączona albo ograniczona do mebli ogrodowych i niewielkiego limitu. Rower w garażu podziemnym ma zwykle ten sam limit co rower w piwnicy, chyba że dokupisz osobne ubezpieczenie roweru. Przy rowerach elektrycznych, które kosztują tyle co używany samochód, to rozwiązanie bywa jedynym sensownym, bo limit dla piwnicy w podstawowym wariancie rzadko pokrywa ich wartość.
Najczęstsze pytania
Czy ubezpieczenie mieszkania obejmuje piwnicę automatycznie?
Nie zawsze. Wiele towarzystw włącza piwnicę przynależną do zakresu podstawowego, inne wymagają jej wskazania lub dokupienia. Sprawdź w polisie pozycję „pomieszczenia przynależne” lub „gospodarcze”.
Czym różni się ubezpieczenie piwnicy od ubezpieczenia komórki lokatorskiej?
W praktyce niczym. Obie traktowane są jako pomieszczenia przynależne lub gospodarcze, z tym samym zakresem i limitem dla ruchomości.
Kto zapłaci za zalanie piwnicy w bloku?
Twój ubezpieczyciel, jeśli piwnica i zalanie są w zakresie polisy. Jeżeli przyczyną była awaria części wspólnych, możesz też dochodzić odszkodowania od spółdzielni lub wspólnoty i jej ubezpieczyciela.
Jeżeli trzymasz w piwnicy rowery czy sprzęt narciarski i chcesz, żeby limit odpowiadał ich wartości, zadzwoń pod 730 007 541. W ramach porównania ubezpieczeń mieszkania w naszej agencji zestawimy limity dla piwnic i wymogi co do zamków w kilkunastu towarzystwach, a polisę możesz podpisać zdalnie, bez wizyty w biurze.