Poradnik
Ubezpieczenie domu i mieszkania od powodzi, pożaru i innych zdarzeń losowych
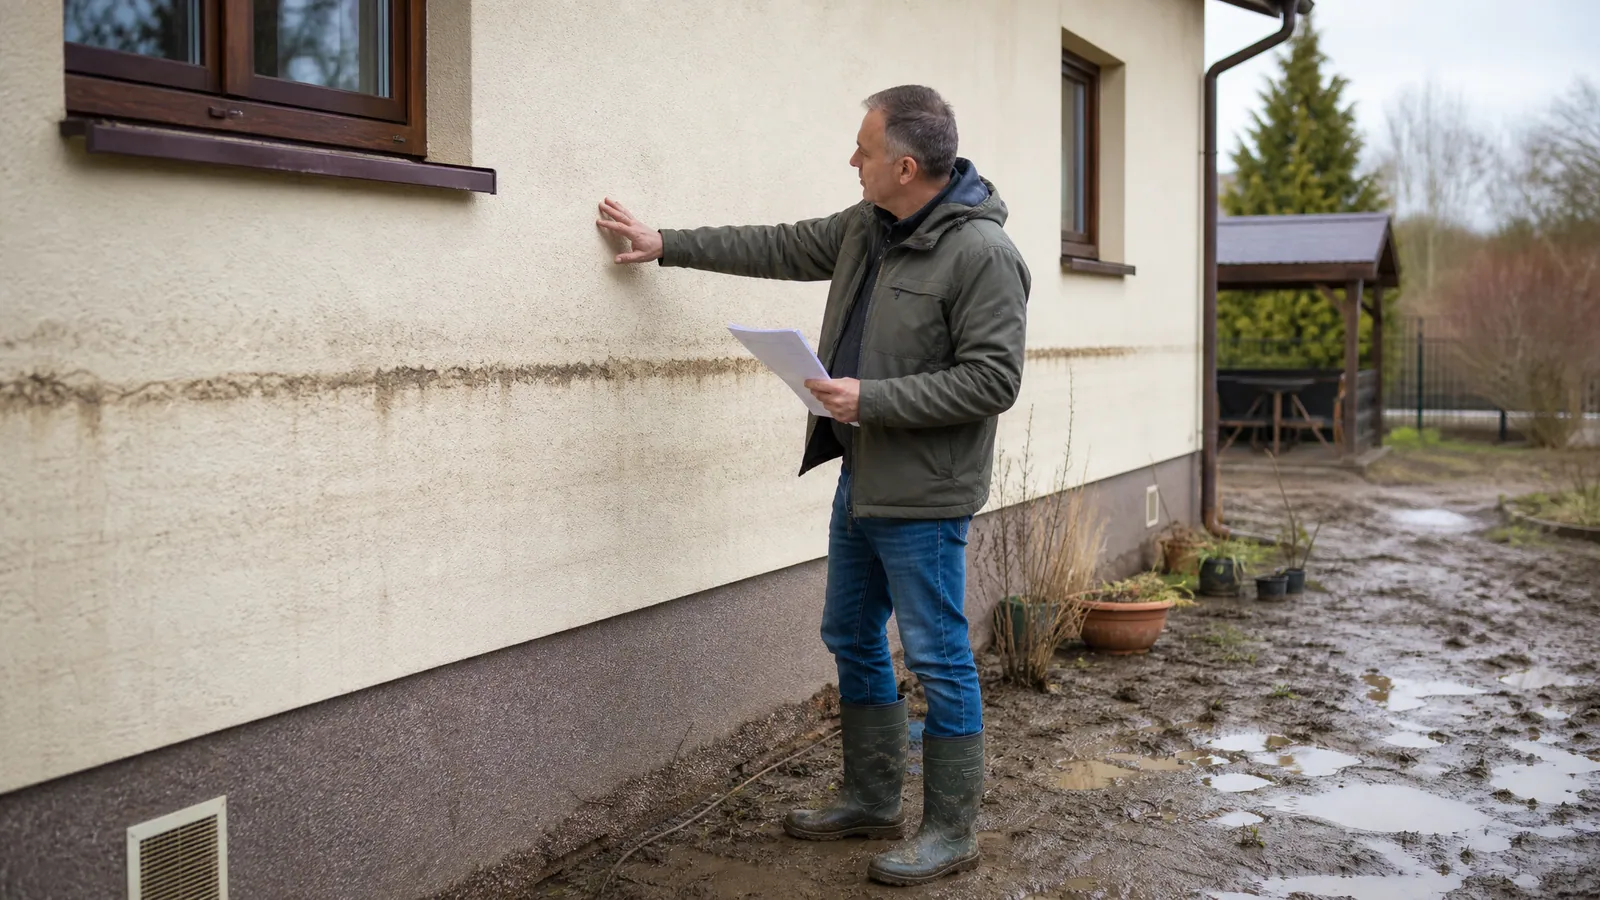
Ubezpieczenie mieszkania od powodzi zwykle nie jest w podstawowym pakiecie automatycznie, w przeciwieństwie do pożaru, który obejmuje praktycznie każda polisa mieszkaniowa. Powódź bywa w standardzie, bywa płatnym rozszerzeniem, a na terenach zalewowych towarzystwo może ją wyłączyć albo wprowadzić karencję. Dlatego przy wyborze polisy sprawdzasz po kolei: listę zdarzeń losowych, definicje w OWU i to, które elementy domu są objęte ochroną.
Ubezpieczenie od ognia i innych zdarzeń losowych: co to znaczy
„Ogień i inne zdarzenia losowe” to podstawowy zakres polisy mieszkaniowej. Jego trzon to tzw. ryzyka FLEXA (pożar, uderzenie pioruna, wybuch, upadek statku powietrznego), do których towarzystwa dokładają kolejne żywioły. W sumie zakres zwykle obejmuje pożar, uderzenie pioruna, wybuch, upadek statku powietrznego, huragan, grad, deszcz nawalny, ciężar śniegu, zalanie z instalacji, upadek drzewa lub masztu, osunięcie się ziemi. Powódź, przepięcie i dym bywają w tej liście albo poza nią, zależnie od towarzystwa i wariantu.
Każde z tych zdarzeń ma w OWU swoją definicję. To od niej, a nie od potocznego rozumienia słowa, zależy wypłata.
Ubezpieczenie domu od powodzi
Powódź to nie to samo co zalanie
W polisie mieszkaniowej to dwa różne ryzyka:
- zalanie to woda z instalacji: pęknięta rura, nieszczelny wężyk, woda od sąsiada z góry, czasem cofnięcie się wody z kanalizacji;
- powódź to zalanie terenu przez wodę z rzek, potoków, zbiorników, a w części OWU także po intensywnych opadach lub roztopach;
- deszcz nawalny i podtopienie bywają definiowane osobno. Woda, która spłynęła z pola do piwnicy po ulewie, nie zawsze spełnia definicję powodzi.
Teren zalewowy i karencja
Towarzystwa oceniają ryzyko powodziowe po adresie. Jeżeli dom stoi na obszarze szczególnego zagrożenia powodzią, polisa może być droższa, mieć wyższy udział własny albo wyłączać powódź. Sprawdzić to możesz sam na mapach zagrożenia powodziowego Wód Polskich.
W Krakowie dotyczy to przede wszystkim terenów wzdłuż Wisły i w dolinach jej dopływów, w tym Dłubni, która przepływa przez Nową Hutę. Mieszkanie na trzecim piętrze bloku na os. Centrum A ma inne ryzyko niż dom jednorodzinny w dolinie rzeki, i towarzystwa uwzględniają to w kalkulacji. Do tego część polis ma karencję na powódź, więc polisy nie kupuje się wtedy, gdy hydrolodzy ogłaszają alarm.
Co może objąć ubezpieczenie od powodzi:
- mury, fundamenty i elementy stałe, w tym instalacje;
- ruchomości domowe, jeśli są w polisie;
- garaż, budynek gospodarczy, ogrodzenie, o ile wpisano je z osobną sumą;
- koszty osuszania, uprzątnięcia i zabezpieczenia mienia;
- czasem koszt wynajęcia lokalu zastępczego.
Piwnica to osobny temat, bo to ona przy wysokiej wodzie cierpi pierwsza. Zobacz, jak wygląda ochrona piwnicy i komórki lokatorskiej w typowych OWU.
Ubezpieczenie domu od pożaru
Pożar jest w zakresie podstawowym właściwie każdej polisy mieszkaniowej. Odszkodowanie obejmuje nie tylko spalone elementy, ale też szkody od dymu, sadzy i wody użytej do gaszenia.
Ubezpieczyciel może jednak odmówić lub zmniejszyć wypłatę. Kodeks cywilny zwalnia go z odpowiedzialności przy szkodzie wyrządzonej umyślnie, a przy rażącym niedbalstwie odszkodowanie się nie należy, chyba że umowa lub OWU stanowią inaczej (art. 827 § 1 k.c.). Część polis wprost rozszerza ochronę na rażące niedbalstwo, co ma znaczenie na przykład przy pożarze od pozostawionej świecy. Spór może się też pojawić, gdy instalacja elektryczna była od lat niesprawna, a przegląd przewodów kominowych w domu zaniedbany.
Wichura, burza i upadek drzewa
Huragan w OWU to wiatr o prędkości przekraczającej określony próg, który różni się między towarzystwami. Przy słabszym wietrze szkoda może nie zostać uznana, więc ten parametr porównaj przy wyborze polisy. Typowe szkody to zerwane pokrycie dachu, wybite okna, połamane rynny i drzewo przewrócone na dach lub ogrodzenie.
Dach i stolarka okienna należą do murów i elementów stałych, więc są chronione od zdarzeń losowych wymienionych w polisie. Zwykłe stłuczenie szyby przez dziecko z piłką lub przy myciu okien to już ryzyko stłuczenia, które często trzeba dokupić.
Ubezpieczenie domu od wojny
Szkody wynikające z działań wojennych, zamieszek, aktów terroru czy działania energii jądrowej są w standardowych polisach mieszkaniowych wyłączone. To praktyka ogólnoświatowa: skala takich szkód przekracza możliwości ubezpieczycieli. Jeśli w ofercie pojawia się zapis o terroryzmie, czytaj go dokładnie, bo zwykle dotyczy wąskiego zakresu.
Wariant all risks
Najszerszą ochronę daje polisa all risks. Obejmuje wszystkie zdarzenia poza tymi, które OWU wprost wyłączają. To odwrócenie logiki: zamiast szukać zdarzenia na liście, sprawdzasz listę wyłączeń. Dla domu z ogrodem i drogimi instalacjami to często rozsądniejszy wybór niż dokładanie kolejnych klauzul.
W gospodarstwie rolnym ubezpieczenie budynków od ognia i innych zdarzeń losowych jest obowiązkowe, a jego zakres określa ustawa. Szczegóły opisujemy przy okazji tematu, jaki jest obowiązek ubezpieczenia budynków rolniczych.
Najczęstsze pytania
Które ubezpieczenie obejmuje powódź?
Ubezpieczenie mieszkania lub domu od ognia i innych zdarzeń losowych albo polisa all risks, jeśli powódź nie została w nich wyłączona. Zawsze sprawdź definicję powodzi i ewentualną karencję w OWU.
Czy można ubezpieczyć dom na terenie zalewowym?
Tak, ale nie każde towarzystwo przyjmie powódź w zakresie, a te, które ją przyjmą, mogą podnieść składkę lub udział własny. Porównanie kilku ofert ma tu szczególny sens.
Czy ubezpieczenie domu obejmuje szkody wojenne?
Nie, w standardowych polisach mieszkaniowych działania wojenne są wyłączone.
Jeśli mieszkasz blisko Wisły lub Dłubni i nie wiesz, czy twój adres przejdzie przez ocenę ryzyka powodziowego, zadzwoń pod 730 007 541 albo podeślij adres mailem. Sprawdzimy, które towarzystwa obejmą powódź bez wyłączeń, i przygotujemy ubezpieczenie mieszkania i domu w Krakowie z porównaniem definicji powodzi, huraganu i deszczu nawalnego, a nie samej ceny.