
Poradnik
Ubezpieczenie mieszkania od szkód wyrządzonych przez psa i kota
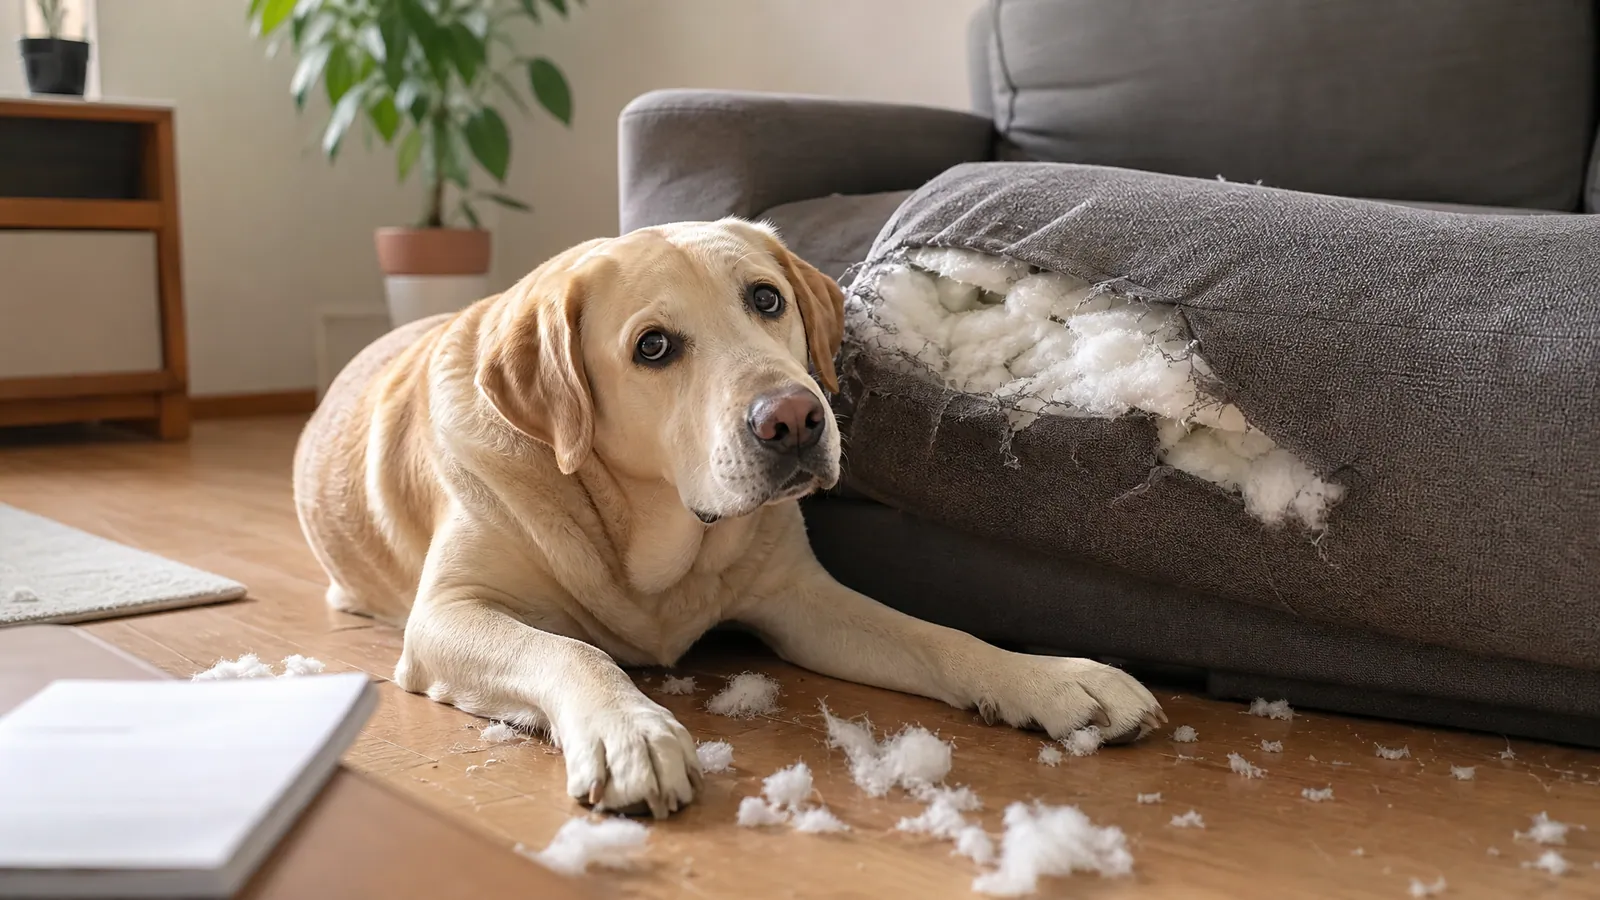
Ubezpieczenie mieszkania od zwierząt w praktyce oznacza dwie różne rzeczy. Szkody, które twój pies lub kot wyrządzi innym ludziom (pogryzienie, zniszczone rzeczy sąsiada, zalanie przez kota, który odkręcił kran), pokrywa OC w życiu prywatnym dokupione do polisy mieszkaniowej. Szkody we własnym mieszkaniu, czyli pogryziona kanapa czy podrapane drzwi, są w większości OWU wyłączone i tylko nieliczne warianty je obejmują.
Kto odpowiada za szkodę wyrządzoną przez psa lub kota
Zanim przejdziemy do polis, krótko o prawie. Zgodnie z art. 431 § 1 Kodeksu cywilnego kto zwierzę chowa albo się nim posługuje, odpowiada za szkodę wyrządzoną przez nie niezależnie od tego, czy było pod jego nadzorem, czy uciekło. Zwolnić się z odpowiedzialności można tylko, jeśli ani ty, ani osoba, za którą odpowiadasz, nie ponosicie winy.
Taka konstrukcja jest niekorzystna dla właściciela: to ty musisz wykazać, że nie zawiodłeś w pilnowaniu. Pies, który przecisnął się przez furtkę i przewrócił rowerzystkę, kot, który wskoczył do sąsiada przez balkon i zrzucił mu laptop ze stołu, to sytuacje, w których poszkodowany zgłosi się do ciebie.
Ubezpieczenie od szkód wyrządzonych przez psa: OC w życiu prywatnym
Osobną „polisę OC dla psa” kupuje się rzadko, zwykle w pakiecie z ubezpieczeniem zwierzęcia. Na co dzień rolę tę pełni OC w życiu prywatnym, które obejmuje szkody wyrządzone przez ciebie, domowników i zwierzęta domowe, za które odpowiadasz. Można je kupić jako dodatek do polisy mieszkaniowej albo samodzielnie.
Co obejmuje OC w życiu prywatnym przy szkodach od zwierząt
- Szkody osobowe: koszty leczenia pogryzionej osoby, utracone zarobki, zadośćuczynienie.
- Szkody rzeczowe: zniszczone ubranie, rower, samochód porysowany przez psa, rozbite przedmioty w cudzym mieszkaniu.
- Szkody w lokalu sąsiada: na przykład zalanie, gdy kot strąci wężyk od pralki.
- Koszty obrony: w większości OWU także koszty sporu z poszkodowanym, jeśli roszczenie jest zawyżone.
Ograniczenia, o które warto zapytać
- Rasy uznawane za agresywne. Część towarzystw wyłącza ochronę lub wymaga zgłoszenia psa z listy ras agresywnych.
- Suma gwarancyjna. Dla pogryzienia z długim leczeniem niska suma OC może nie wystarczyć.
- Szkody wobec bliskich. OC zwykle nie obejmuje szkód wyrządzonych osobom, z którymi mieszkasz.
- Zakres terytorialny. Ważne, gdy zabierasz psa na wyjazd, choćby z Krakowa w Tatry.
- Udział własny lub franszyza. Drobne szkody poniżej progu pokrywasz sam.
Jak wysokie odszkodowanie za pogryzienie przez psa?
Nie ma stałej stawki. Na kwotę składają się udokumentowane koszty leczenia i rehabilitacji, utracone dochody i zadośćuczynienie za ból, które sąd lub ubezpieczyciel ustala indywidualnie. Przy pogryzieniu dziecka w twarz w grę wchodzą zabiegi chirurgiczne i wieloletnie leczenie blizn, więc suma gwarancyjna OC na poziomie kilkudziesięciu tysięcy złotych (przykład) może okazać się za niska.
Ubezpieczenie mieszkania od psa: szkody we własnym domu
Tu jest najwięcej rozczarowań. Standardowe polisy mieszkaniowe chronią od kradzieży i od zdarzeń losowych, takich jak pożar czy zalanie. Zniszczenie mebli przez twojego psa nie jest ani zdarzeniem losowym, ani kradzieżą, więc w większości OWU jest wyłączone. Dotyczy to też typowych szkód od kota: podrapanej kanapy, poszarpanych zasłon, zniszczonej tapety.
Kiedy szkoda od zwierzęcia może jednak być pokryta z twojej polisy:
- gdy wywołała zdarzenie losowe, np. pies przegryzł przewód i doszło do pożaru, a polisa nie wyłącza takiej przyczyny;
- w wariantach all risks, jeśli OWU nie wyłączają szkód od zwierząt domowych (część wyłącza);
- gdy towarzystwo oferuje osobną klauzulę na szkody wyrządzone przez zwierzęta domowe, co jest rzadkie i zwykle z limitem.
Jeżeli masz młodego psa, który zostaje sam na długie godziny, nie zakładaj, że polisa pokryje nową kanapę. Warto natomiast mieć rzetelne ubezpieczenie ruchomości domowych od pożaru, zalania i kradzieży, bo to ryzyka, których nie da się wykluczyć dobrym wychowaniem psa.
Wynajmowane mieszkanie i zwierzęta: OC najemcy
Najemca ze zwierzęciem odpowiada wobec właściciela za zniszczenia w lokalu. OC najemcy obejmuje szkody w mieszkaniu wynajmującego, na przykład zalanie czy pożar. Szkody od zwierząt bywają w nim wyłączone albo ograniczone limitem, więc przed podpisaniem umowy najmu z zapisem o kaucji „na psa” sprawdź OWU. Typowe problemy przy oddawaniu kluczy to podrapane drzwi i ościeżnice, zniszczone panele oraz pogryziony parapet. Właściciel mieszkania na wynajem może z kolei ubezpieczyć swoje mury i wyposażenie, ale jego polisa nie pokryje szkód, które najemca wyrządził sąsiadom.
W blokach, gdzie jedna szkoda przechodzi przez kilka pięter, OC jest szczególnie ważne. Więcej o tym, co realnie daje ubezpieczenie mieszkania w bloku, piszemy osobno.
Ubezpieczenie domu od kuny i innych dzikich zwierząt
Kuna w ociepleniu dachu, gryzonie w izolacji, dzięcioł w elewacji to szkody, z którymi mierzą się właściciele domów pod Krakowem. W większości OWU szkody wyrządzone przez dzikie zwierzęta i gryzonie są wyłączone, podobnie jak szkody wynikające z braku konserwacji. Wyjątek stanowią niektóre warianty all risks albo sytuacje, w których kuna przegryzła przewód i wywołała pożar lub przepięcie. Przy domu jednorodzinnym zapytaj o to wprost przed zakupem polisy.
Co zrobić, gdy twój pies wyrządzi komuś szkodę
Kilka kroków, które ułatwią likwidację szkody z OC:
- Udziel pomocy poszkodowanemu, a przy pogryzieniu podaj mu dane właściciela i informację o szczepieniu psa przeciw wściekliźnie.
- Spisz dane poszkodowanego i świadków, zrób zdjęcia miejsca i zniszczonych rzeczy.
- Nie przyznawaj odszkodowania „na słowo” i nie płać z własnej kieszeni bez uzgodnienia z ubezpieczycielem, bo możesz utrudnić sobie rozliczenie.
- Zgłoś szkodę do swojego towarzystwa w terminie z OWU. Poszkodowany może też zgłosić roszczenie bezpośrednio do twojego ubezpieczyciela.
Przy kocie, który zalał sąsiada, schemat jest taki sam: najpierw zatrzymujesz wodę, potem dokumentujesz szkodę i zgłaszasz ją z OC.
Ubezpieczenie zwierząt domowych to inny produkt
Często mylone jest ubezpieczenie mieszkania od zwierząt z ubezpieczeniem samego zwierzęcia. To drugie pokrywa koszty leczenia weterynaryjnego, czasem zabiegów czy kradzieży psa. To osobna umowa, niezwiązana z polisą mieszkaniową, a w niektórych ofertach połączona z OC właściciela.
Najczęstsze pytania
Czy istnieje OC dla kota?
Osobne OC dla kota kupuje się rzadko. Szkody wyrządzone przez kota innym osobom pokrywa OC w życiu prywatnym, które obejmuje zwierzęta domowe.
Czy polisa mieszkaniowa pokryje kanapę zniszczoną przez psa?
Zwykle nie. Szkody wyrządzone przez własne zwierzęta we własnym mieniu są w większości OWU wyłączone, a wyjątki dotyczą niektórych wariantów all risks i rzadkich klauzul dodatkowych.
Od czego zależy cena ubezpieczenia od szkód wyrządzonych przez psa?
Głównie od sumy gwarancyjnej OC, zakresu terytorialnego i tego, czy kupujesz OC razem z polisą mieszkaniową, czy osobno. Rasa psa bywa brana pod uwagę przy ocenie ryzyka.
Jeśli masz psa lub kota i chcesz wiedzieć, które OWU nie wyłączają szkód od zwierząt, zajrzyj do nas na ul. Makuszyńskiego 19 w Nowej Hucie. Przygotowując polisę mieszkaniową w Hucie Ubezpieczeń, porównujemy sumy gwarancyjne OC i wyłączenia dla zwierząt w ofertach kilkunastu towarzystw, zanim zapłacisz pierwszą składkę.