Poradnik
Co obejmuje ubezpieczenie domu?
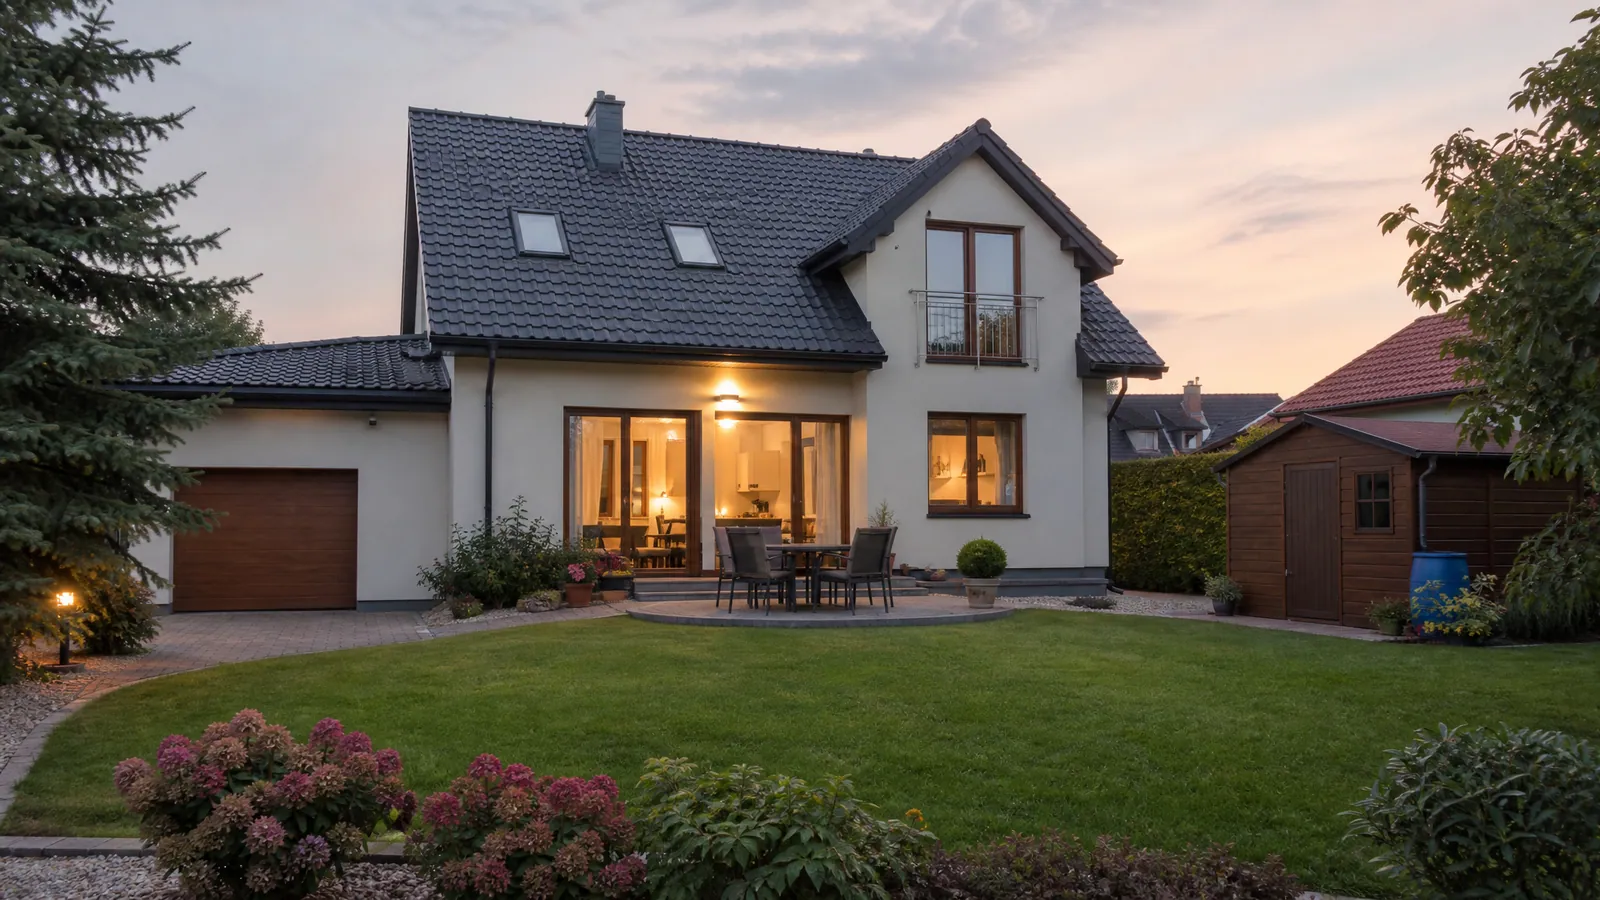
Ubezpieczenie domu obejmuje przede wszystkim mury, czyli konstrukcję budynku, oraz elementy stałe, takie jak instalacje, podłogi i zabudowy, od zdarzeń losowych wymienionych w polisie. Ruchomości, budynki na działce, ogrodzenie, kradzież, OC w życiu prywatnym i assistance to zwykle osobne części lub rozszerzenia. Polisa nie pokrywa szkód wynikających ze zużycia, wad budowlanych i stopniowego osiadania budynku.
Mury: najważniejsza część polisy na dom
W języku ubezpieczeniowym „mury” to nie tylko ściany. Pojęcie obejmuje całą konstrukcję budynku:
- fundamenty i ściany nośne;
- ściany działowe i stropy;
- dach z więźbą i pokryciem;
- konstrukcję schodów, balkonów i tarasów;
- tynki i inne części budowlane trwale związane z budynkiem.
Mury to zwykle największa część wartości domu i jedyna, której odbudowa po pożarze czy wichurze przekracza możliwości większości rodzin. Dlatego ich ubezpieczenia wymagają banki przy kredycie hipotecznym, o czym więcej w tekście o tym, jak wygląda ubezpieczenie nieruchomości do kredytu hipotecznego.
Podstawowy zakres chroni mury od pożaru, uderzenia pioruna, wybuchu, dymu, huraganu, gradu, deszczu nawalnego, ciężaru śniegu, zalania, upadku drzewa lub masztu, a w części polis także od osunięcia się ziemi i powodzi. Szczegóły ryzyk, takich jak powódź, wichura i upadek drzewa, opisujemy osobno.
Elementy stałe domu
Elementy stałe to wszystko, co zostało zamontowane na trwałe i nie da się tego wynieść bez demontażu:
- instalacje: elektryczna, wodno-kanalizacyjna, grzewcza, gazowa, wentylacja, pompa ciepła;
- podłogi, glazura, okładziny ścienne, sufity podwieszane;
- drzwi, okna, parapety, rolety zewnętrzne;
- zabudowa kuchenna i szafy wnękowe, armatura i ceramika łazienkowa;
- w części OWU także fotowoltaika na dachu i klimatyzacja.
Formalnie to osobna pozycja w polisie, choć często sprzedawana w pakiecie z murami. Przy domu wykończonym w wysokim standardzie warto podać dla niej osobną, realną sumę, bo wymiana podłóg, łazienki i kuchni po zalaniu potrafi kosztować więcej niż naprawa ścian.
Budynki na działce, ogrodzenie i mała architektura
Garaż wolnostojący, budynek gospodarczy, altana, ogrodzenie, brama wjazdowa, kostka brukowa czy basen zwykle nie wchodzą w zakres „domu”. Trzeba je dopisać z osobną sumą. To częsta luka w polisach domów jednorodzinnych: po wichurze dom jest ubezpieczony, a przewrócone przęsło ogrodzenia i zniszczona wiata już nie.
Ruchomości, kradzież, OC i assistance
- Ruchomości domowe: meble, sprzęt, ubrania. Osobna suma, osobne limity.
- Kradzież z włamaniem i rabunek: dom jednorodzinny jest bardziej narażony niż mieszkanie w bloku, więc towarzystwa wymagają konkretnych zabezpieczeń drzwi i okien.
- OC w życiu prywatnym: gdy drzewo z twojej działki przewróci się na auto sąsiada albo pies ugryzie listonosza.
- Assistance: przyjazd hydraulika, elektryka czy ślusarza po awarii.
Nazwy pakietów, np. „Standard”, „Komfort” czy „Premium”, różnią się między towarzystwami i nic nie mówią bez tabeli zakresu. Porównuj konkretne ryzyka i sumy, a nie nazwy wariantów.
Czego nie obejmuje ubezpieczenie domu
Polisa nie jest ochroną od wszystkiego. W większości OWU wyłączone są:
- naturalne zużycie i starzenie się materiałów;
- wady konstrukcyjne, błędy projektowe i wykonawcze;
- stopniowe osiadanie budynku i ruchy gruntu niebędące nagłym zdarzeniem;
- szkody z braku konserwacji: zatkane rynny, nieszczelny dach, zawilgocenie i grzyb;
- działania wojenne i zamieszki;
- szkody od zwierząt, w tym dzikich, choć zdarzają się wyjątki opisane w tekście o tym, jak polisy traktują szkody od kuny czy psa.
Popękane ściany a ubezpieczenie
Pęknięcia ścian to częste pytanie właścicieli domów. Ubezpieczyciel zapłaci, jeśli rysy są skutkiem zdarzenia losowego objętego polisą, na przykład uderzenia drzewa, wybuchu gazu albo osunięcia się ziemi. Nie zapłaci za pęknięcia od osiadania nowego budynku, skurczu tynków czy błędów wykonawcy. Za te ostatnie odpowiada wykonawca lub deweloper z tytułu rękojmi i gwarancji.
Przykład: w domu oddanym dwa lata temu pojawiają się ukośne rysy nad oknami. Rzeczoznawca stwierdza osiadanie fundamentów posadowionych zbyt płytko. To błąd wykonawczy, a nie szkoda z polisy. Gdyby jednak te same rysy powstały po tym, jak ciężarówka uderzyła w narożnik budynku, sprawa wyglądałaby inaczej.
Dom w budowie
Budynek w trakcie budowy ubezpiecza się inną polisą, przeznaczoną dla domów w budowie. Chroni wykonane elementy konstrukcji i zabezpieczone materiały na placu budowy od pożaru, wichury czy gradu, a w rozszerzeniu także od kradzieży i dewastacji. Gdy dom zostanie oddany do użytkowania, polisę zmienia się na standardowe ubezpieczenie domu.
Najczęstsze pytania
Czy ubezpieczenie murów obejmuje wyposażenie?
Nie. Mury i elementy stałe to jedna część polisy, a ruchomości domowe to osobna, z własną sumą ubezpieczenia.
Czy ubezpieczenie domu obejmuje ogrodzenie i garaż?
Garaż w bryle domu zwykle tak. Garaż wolnostojący, budynki gospodarcze i ogrodzenie najczęściej trzeba dopisać do polisy osobno.
Dom pod Krakowem z garażem, ogrodzeniem i fotowoltaiką to kilka sum, które łatwo pominąć. W biurze przy ul. Makuszyńskiego 19 rozpisujemy je z klientem po kolei, a ubezpieczenie domu – wycena u agenta w Krakowie obejmuje porównanie, które z kilkunastu towarzystw obejmie wszystkie te elementy jedną polisą i bez luk w definicjach.