Poradnik
Osiadanie budynku a ubezpieczenie domu
Standardowe ubezpieczenie nieruchomości nie obejmuje szkód od naturalnego, powolnego osiadania gruntu. Ubezpieczyciele traktują je jako zjawisko przewidywalne albo skutek błędów projektowych i wykonawczych, a nie jako nagłe zdarzenie losowe. Polisa może zadziałać dopiero wtedy, gdy pęknięcia są skutkiem konkretnego zdarzenia z zakresu umowy, na przykład osunięcia się ziemi po ulewie albo zapadnięcia gruntu.
Na czym polega osiadanie budynku
Każdy budynek po postawieniu dociska grunt i zagłębia się w nim o kilka milimetrów albo centymetrów. Tempo i skala zależą od rodzaju podłoża, wilgotności, poziomu wód gruntowych, ciężaru konstrukcji i jakości fundamentów.
Największe osiadanie następuje zwykle w pierwszym okresie po zakończeniu budowy, najczęściej od kilku miesięcy do mniej więcej dwóch lat. Później proces wyraźnie zwalnia, a drobne ruchy mogą trwać jeszcze kilka lat. Przy dobrze zaprojektowanych fundamentach i jednorodnym gruncie dom osiada równomiernie, a jedynym śladem są włoskowate rysy na tynku.
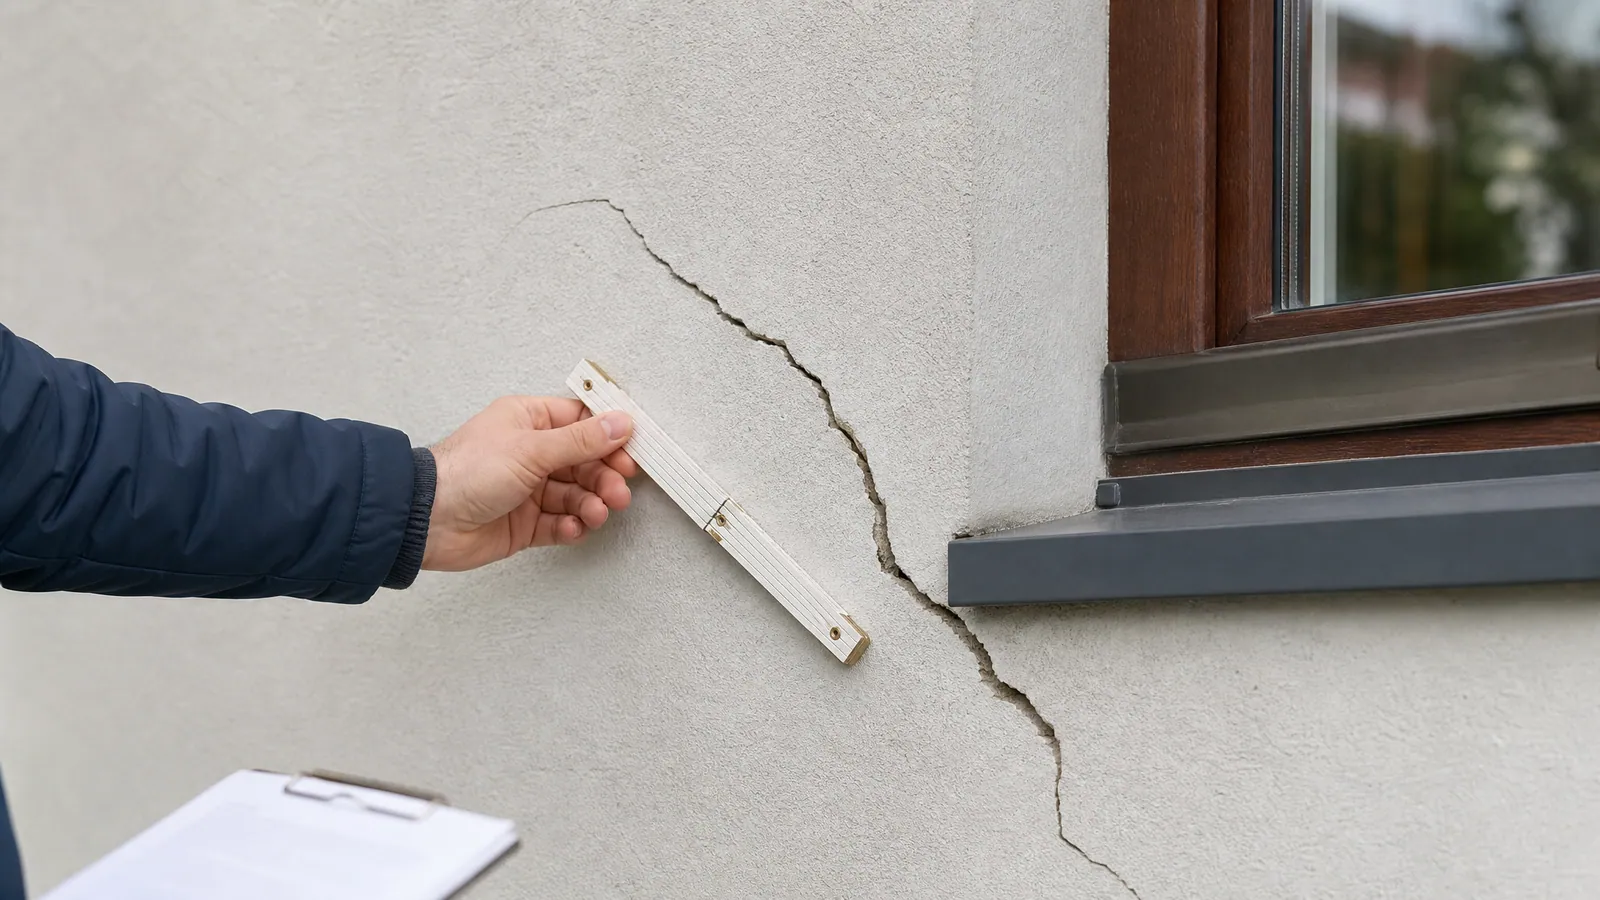
Kłopot zaczyna się przy osiadaniu nierównomiernym. Jedna część domu stoi na glinie, druga na nasypie; dobudowany garaż ma płytsze fundamenty niż dom; obok wykopano głęboki wykop pod sąsiednią budowę. Wtedy pojawiają się ukośne pęknięcia przy oknach, klinujące się drzwi, szczeliny między dobudówką a budynkiem.
Czy ubezpieczenie nieruchomości obejmuje osiadanie gruntu
W większości OWU osiadanie budynku jest wymienione wprost w wyłączeniach, obok wad konstrukcyjnych, błędów wykonawczych, zużycia i braku konserwacji. Uzasadnienie jest proste: ubezpieczenie ma chronić przed zdarzeniami nagłymi i niezależnymi od właściciela, a osiadanie to proces, który da się przewidzieć i ograniczyć na etapie projektu.
Polisa może zapłacić, gdy uszkodzenia są skutkiem zdarzenia, które OWU obejmują. Typowo chodzi o:
- osuwanie się ziemi: ruch ziemi na stokach, np. po długotrwałych opadach;
- zapadanie się ziemi: obniżenie terenu z powodu zapadnięcia się naturalnych pustek w gruncie;
- powódź lub deszcz nawalny, które podmyły fundamenty.
Definicje tych zdarzeń są w OWU zawężone. Zapadanie się ziemi często nie obejmuje szkód wywołanych działalnością człowieka (np. wykopami, eksploatacją górniczą), a osuwanie się ziemi może być wyłączone na terenach, które już wcześniej uznano za osuwiskowe. Dlatego przy pęknięciach spór dotyczy prawie zawsze przyczyny: ubezpieczyciel wskaże na proces, ty musisz wykazać zdarzenie.
Przykład, sytuacja ilustracyjna: po tygodniu intensywnych opadów na skarpie za domem obsuwa się ziemia, a na ścianie szczytowej w ciągu kilku dni pojawia się pęknięcie szerokie na kilka milimetrów. To jest konkretne, datowane zdarzenie, które da się udokumentować zdjęciami, danymi o opadach i opinią rzeczoznawcy. Zupełnie inaczej wygląda zgłoszenie rys, które powiększały się od trzech lat.
Co zrobić, gdy pojawią się pęknięcia
- Zrób zdjęcia z datą i z miarką przy pęknięciu, a potem powtarzaj je co kilka tygodni.
- Załóż prosty znacznik (plaster gipsowy) na rysie, żeby widzieć, czy się powiększa.
- Wezwij konstruktora, gdy pęknięcie jest ukośne, przechodzi przez całą ścianę albo szybko rośnie.
- Jeśli pęknięcia pojawiły się nagle po konkretnym zdarzeniu, zgłoś szkodę od razu, nie czekając na ekspertyzę.
- W nowym domu sprawdź, czy roszczenie nie powinno trafić do wykonawcy z tytułu rękojmi albo gwarancji.
Ostatni punkt jest szczególnie ważny przy domach oddanych niedawno. Polisa majątkowa nie zastępuje odpowiedzialności wykonawcy. Jeśli dopiero budujesz, ubezpieczenie domu w trakcie budowy chroni przed zdarzeniami losowymi na placu, ale też nie obejmuje błędów konstrukcyjnych.
Osiadanie dotyczy nie tylko budynku. Ciężkie murowane ogrodzenie na płytkim fundamencie pęka z tych samych powodów, a ubezpieczyciele traktują to identycznie.
Ubezpieczenie domu na osuwisku nieaktywnym
Państwowy Instytut Geologiczny prowadzi w ramach Systemu Osłony Przeciwosuwiskowej (SOPO) rejestr i mapy osuwisk, w tym w Małopolsce, gdzie na Pogórzu i w Karpatach osuwisk jest szczególnie dużo. Część z nich ma status nieaktywnych, czyli takich, na których od dawna nie odnotowano ruchów ziemi.
Dom na takim terenie zwykle da się ubezpieczyć, ale towarzystwa podchodzą do niego ostrożnie. Możesz spotkać się z:
- pytaniem o lokalizację w strefie osuwiskowej we wniosku;
- prośbą o dokumentację geologiczną lub oględziny;
- wyłączeniem szkód od ruchów ziemi;
- wyższą składką.
Na pytania we wniosku odpowiadaj zgodnie z prawdą. Zatajenie informacji o osuwisku to prosta droga do odmowy wypłaty przy szkodzie, której przyczyną okaże się właśnie ruch ziemi.
Najczęstsze pytania
Czy pęknięcia ścian w nowym domu pokryje ubezpieczenie?
Zwykle nie, bo to typowy objaw osiadania lub błędów wykonawczych. Roszczenia warto skierować do wykonawcy w ramach rękojmi lub gwarancji.
Czy osunięcie się ziemi jest w standardowej polisie domu?
W wielu polisach tak, w ramach zdarzeń losowych, ale z wyłączeniami, np. dla terenów osuwiskowych lub szkód spowodowanych pracami ziemnymi.
Jeśli kupujesz dom na stoku pod Krakowem albo w Wieliczce i nie wiesz, czy działka nie leży w strefie osuwiskowej, sprawdzimy z tobą mapę SOPO i przejrzymy definicje osuwania i zapadania się ziemi w kilku OWU. Takie porównanie ubezpieczeń domu i mieszkania w naszej agencji zrobimy zdalnie, wystarczy zadzwonić pod 730 007 541.