Poradnik
Ubezpieczenie ogrodzenia – czy polisa domu obejmuje płot i bramę?
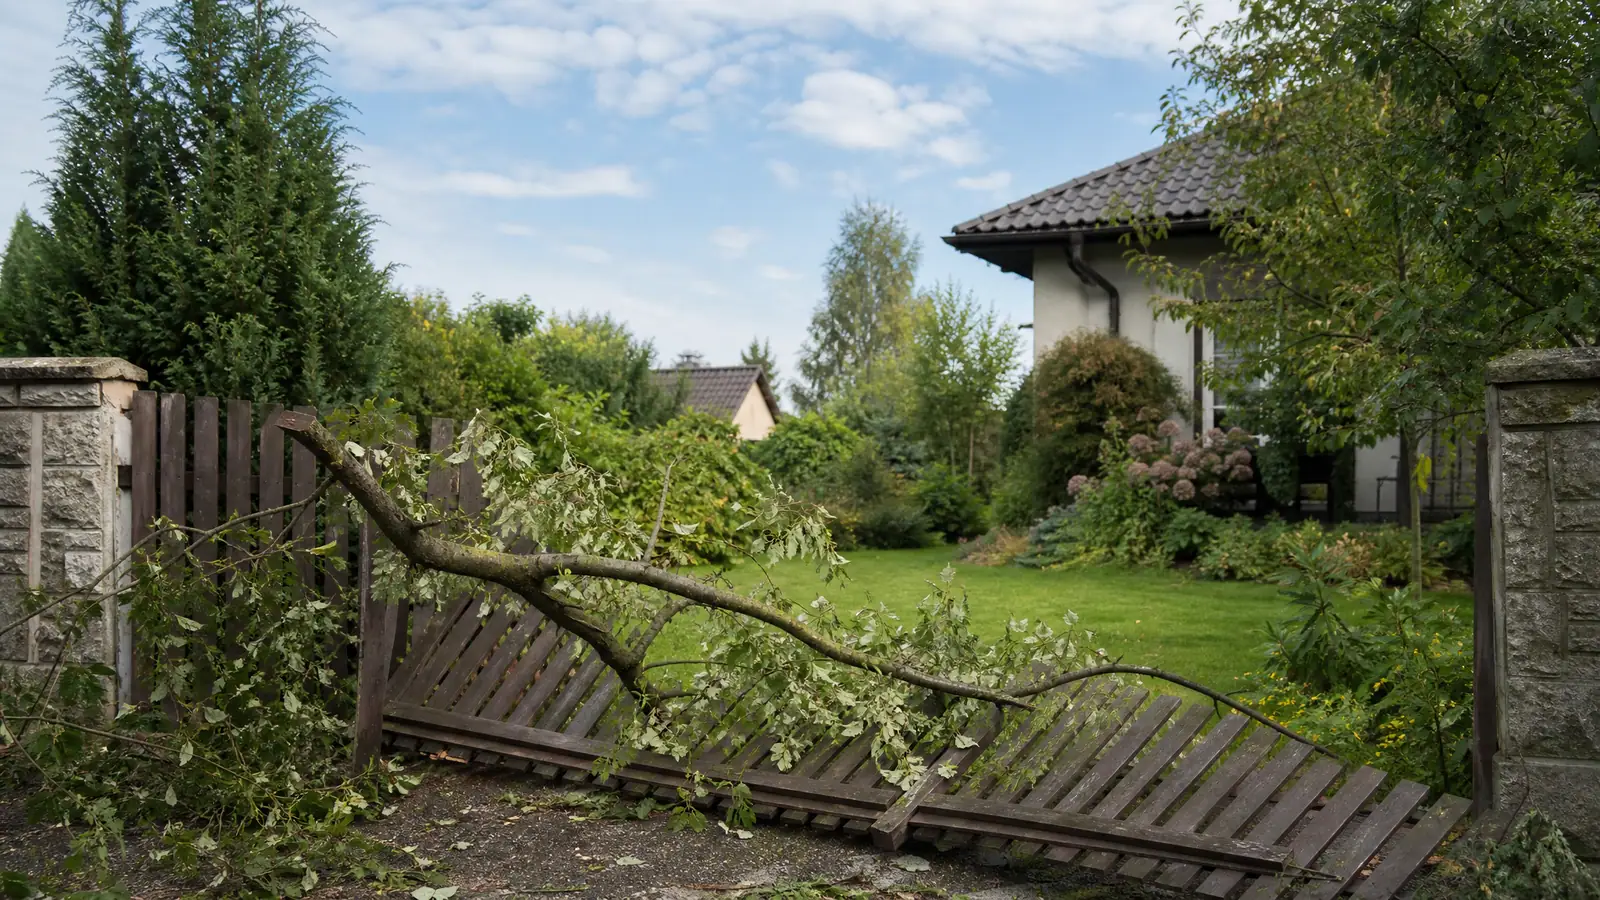
Ubezpieczenie ogrodzenia nie zawsze wchodzi w podstawową polisę domu. Część towarzystw ma płot, bramę i furtkę w standardzie jako elementy posesji, inne ubezpieczają je tylko w rozszerzeniu albo z niskim limitem. Odszkodowanie za uszkodzone ogrodzenie dostaniesz wtedy, gdy przyczyna szkody (wichura, upadek drzewa, uderzenie auta, wandalizm) jest wpisana w zakres twojej umowy.
Czy ubezpieczenie domu obejmuje ogrodzenie
Polisa domu dzieli majątek na kilka grup: budynek mieszkalny (mury), elementy stałe, ruchomości domowe i czasem budynki gospodarcze. Ogrodzenie nie pasuje do żadnej z nich wprost, dlatego OWU traktują je różnie. Spotkasz trzy rozwiązania:
- ogrodzenie wchodzi automatycznie w ochronę „budowli” lub „mienia na posesji”, z osobnym limitem;
- ogrodzenie trzeba wskazać we wniosku i podać jego wartość;
- ogrodzenie jest dostępne tylko w rozszerzeniu, często razem z całym ogrodem.
Do tej samej kategorii trafiają zwykle brama z napędem, furtka, wiata, altana, pergola, nawierzchnia podjazdu, oświetlenie ogrodowe czy system nawadniania. Wiele ofert pozwala też ubezpieczyć wyposażenie ogrodu: meble, grill, kosiarkę. Gdy na działce stoją panele fotowoltaiczne na gruncie, one również potrzebują osobnego wpisu.
Kiedy ogrodzenie jest objęte ochroną
Jeśli ogrodzenie jest w polisie, odszkodowanie przysługuje za szkody wynikające ze zdarzeń wymienionych w umowie. Najczęściej chodzi o:
- huragan i silny wiatr, który przewraca przęsła;
- upadek drzewa lub gałęzi;
- uderzenie pojazdu;
- pożar, uderzenie pioruna, powódź;
- dewastację i kradzież, ale prawie zawsze w rozszerzeniu.
Kiedy ubezpieczyciel odmówi wypłaty
Powody odmowy powtarzają się w każdym towarzystwie. Brak ogrodzenia w zakresie polisy to pierwszy z nich. Drugi to zużycie: zardzewiałe słupki, przegniłe sztachety czy pękający od lat murek nie są szkodą losową, nawet jeśli w końcu przewrócił je wiatr. Trzeci to wandalizm bez rozszerzenia. Czwarty to ruchy gruntu i podmycie fundamentu ogrodzenia, które OWU często wyłączają tak samo jak szkody od ruchów gruntu pod budynkiem.
Gdzie zgłosić uszkodzenie ogrodzenia
To zależy od tego, kto lub co je zniszczyło:
| Przyczyna | Gdzie zgłosić |
|---|---|
| Wichura, burza, grad, powódź | Do własnego ubezpieczyciela |
| Samochód wjechał w płot, kierowca znany | Do ubezpieczyciela OC sprawcy |
| Drzewo sąsiada spadło na ogrodzenie | Do własnego ubezpieczyciela albo do OC w życiu prywatnym sąsiada, jeśli drzewo było zaniedbane |
| Wandalizm, kradzież, sprawca nieznany | Na policję, a potem do własnego ubezpieczyciela |
Przy kolizji poproś kierowcę o oświadczenie albo wezwij policję. Ubezpieczyciel OC sprawcy pokrywa szkodę niezależnie od tego, czy sam masz jakąkolwiek polisę na dom.
Wniosek o odszkodowanie za uszkodzenie ogrodzenia
Zanim cokolwiek naprawisz, zrób zdjęcia z kilku stron, z widocznym zniszczonym fragmentem i całym ogrodzeniem. Zabezpiecz posesję tymczasowo, bo ubezpieczyciel może wymagać zapobiegania dalszym szkodom. Potem zgłoś szkodę online, telefonicznie lub w formularzu towarzystwa. Przy uszkodzeniu przez drzewo przyda się zdjęcie pnia, przy kolizji notatka policji albo oświadczenie sprawcy.
Ile można dostać za ogrodzenie
Wysokość odszkodowania zależy od sumy lub limitu dla elementów posesji, od tego, czy polisa liczy szkodę według wartości odtworzeniowej, czy rzeczywistej (z potrąceniem zużycia), i od udziału własnego.
Przykład, liczby ilustracyjne: wichura przewraca 12 metrów ogrodzenia panelowego i uszkadza napęd bramy. Kosztorys naprawy to 9 tys. zł. Jeśli polisa ma limit na elementy posesji 5 tys. zł, różnicę płacisz sam. Przy murowanym ogrodzeniu z bramą automatyczną taki limit pokrywa tylko niewielką część realnej wartości.
Czy warto rozszerzyć polisę o ogrodzenie
Przy murowanym ogrodzeniu, kutych przęsłach czy bramie z napędem rozszerzenie zwykle się opłaca. Przy siatce na słupkach decyzja zależy od okolicy: czy są tam wysokie drzewa, otwarty teren i silne wiatry. Jeśli dopiero stawiasz dom, ogrodzenie wpisz od razu, bo polisa na czas budowy często obejmuje też materiały i elementy posesji.
Najczęstsze pytania
Czy garaż, ogrodzenie i budynki gospodarcze są w standardowym ubezpieczeniu domu?
Nie zawsze. Garaż w bryle domu zwykle tak, wolnostojący garaż, budynki gospodarcze i ogrodzenie często trzeba dopisać z osobną sumą.
Kto zapłaci, gdy drzewo uszkodzi ogrodzenie?
Twoja polisa, jeśli obejmuje upadek drzew i ogrodzenie. Gdy drzewo rosło u sąsiada i było zaniedbane, możesz też dochodzić odszkodowania z jego OC w życiu prywatnym.
Czy warto ubezpieczyć ogród i ogrodzenie wokół domu?
Tak, jeśli ich wartość jest wyraźna, np. brama z napędem, altana, nawadnianie. Koszt rozszerzenia jest zwykle niewielki na tle naprawy.
Domy w Pleszowie, Wróżenicach czy Kościelnikach często mają długie ogrodzenia od pól, wystawione na wiatr z otwartego terenu. Jeśli mieszkasz w takim miejscu, przyjdź z polisą do biura przy ul. Makuszyńskiego 19 w Nowej Hucie, a pokażemy ci, gdzie w OWU szukać limitu na płot i bramę. Przygotujemy też ubezpieczenie domu z wyceną u agenta w Krakowie, porównując warianty z ogrodzeniem w standardzie i w rozszerzeniu.