Poradnik
AC mini – co to jest i czy warto je wykupić?
AC mini to okrojona wersja autocasco, która chroni samochód tylko przed wybranymi zdarzeniami: najczęściej kradzieżą, pożarem, wybuchem i działaniem sił przyrody, czasem także przed zderzeniem ze zwierzęciem. Nie pokrywa natomiast szkód, które sam spowodujesz na drodze, i to jest jej najważniejsza granica. W zamian kosztuje wyraźnie mniej niż pełne AC, dlatego wybierają ją głównie właściciele kilkuletnich aut, którzy boją się utraty całego samochodu, a drobne obicia naprawią z własnej kieszeni.
AC mini, co to właściwie jest
Mini autocasco (spotkasz też nazwy „AC kradzież”, „AC żywioły” albo „AC podstawowe”) to dobrowolne ubezpieczenie twojego pojazdu, zbudowane na tych samych zasadach co zwykłe AC: jest suma ubezpieczenia, są wyłączenia, jest sposób likwidacji szkody. Różnica polega na liście zdarzeń. Pełne AC działa zwykle w formule „wszystko, czego nie wyłączono w OWU”. Mini AC działa odwrotnie: chroni tylko przed tym, co zostało w umowie wprost wymienione.
W praktyce oznacza to, że przed zakupem trzeba przeczytać jedną konkretną rzecz, czyli katalog ryzyk. U jednego towarzystwa wariant mini obejmie kradzież i żywioły, u drugiego doda wandalizm i zwierzęta, u trzeciego będzie to samo AC od kradzieży.
Co obejmuje mini AC
Zakres zależy od towarzystwa i wariantu, ale w większości ofert powtarzają się te zdarzenia:
- kradzież całego pojazdu i często próba kradzieży, po której zostaje wybita szyba albo zniszczona stacyjka,
- pożar i wybuch, także samozapalenie, jeśli OWU go nie wyłącza,
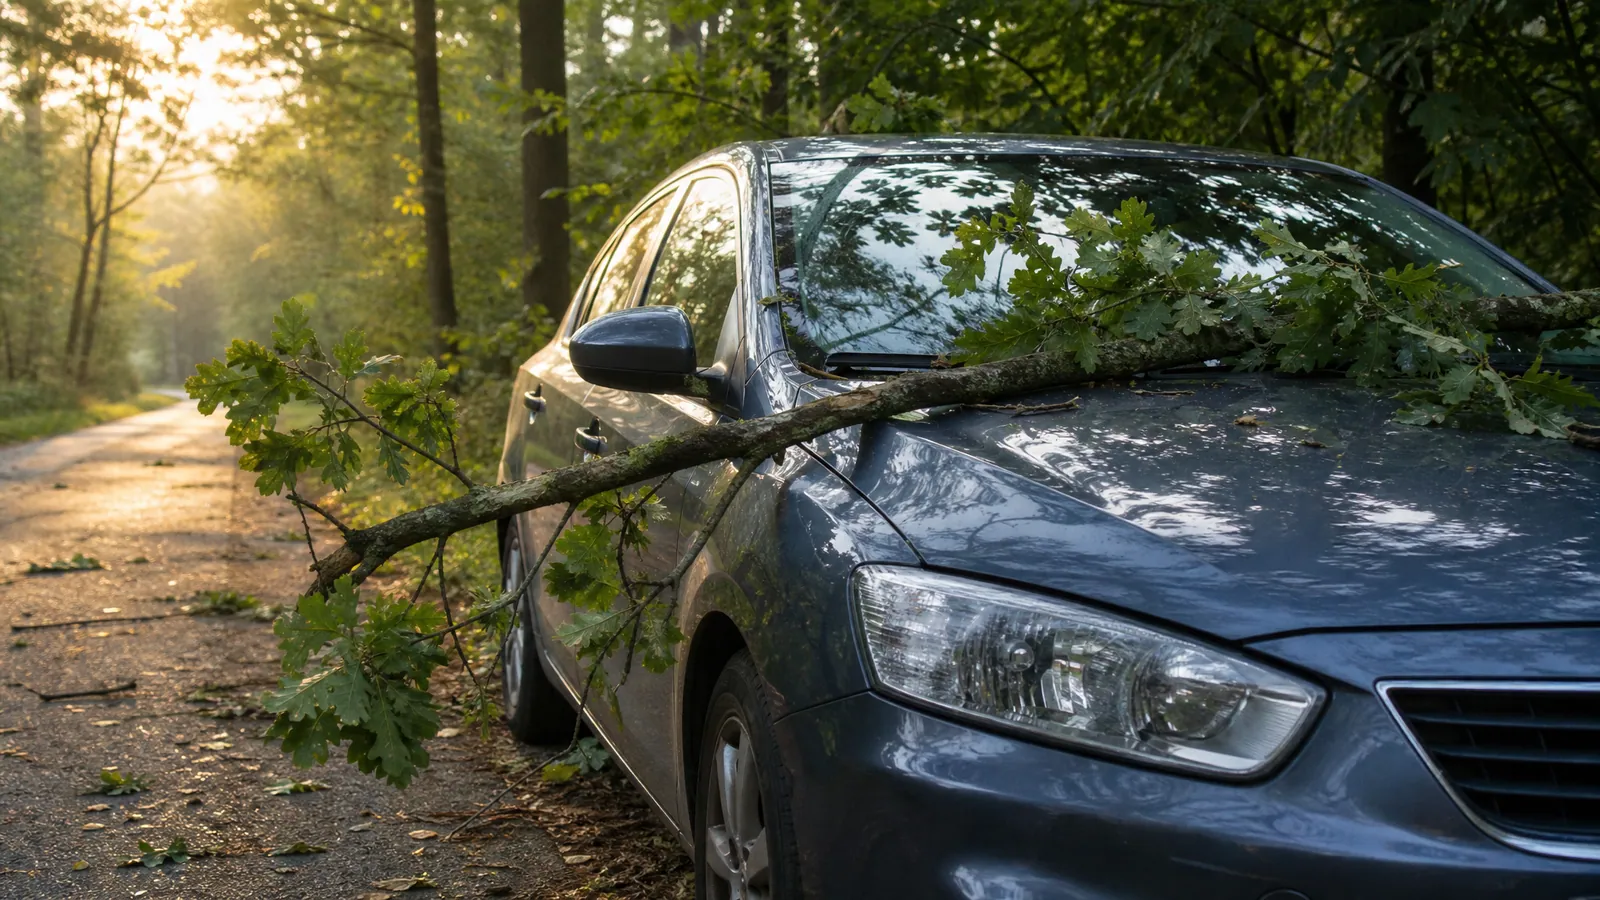
- siły przyrody: grad, powódź, huragan, uderzenie pioruna, przewrócone przez wiatr drzewo,
- zderzenie ze zwierzęciem, ale tylko w części ofert,
- uszkodzenie przez osoby trzecie, na przykład porysowanie na parkingu, jeżeli sprawca jest nieznany. Ten punkt bywa w mini AC rzadziej niż pozostałe.
Czego mini AC zwykle nie obejmuje? Przede wszystkim kolizji i wypadków z twojej winy, wjechania w słupek, otarcia o krawężnik przy parkowaniu. To są szkody, które w pełnym AC zdarzają się najczęściej, więc ich brak właśnie obniża cenę.
Przykład z życia
Weźmy auto warte około 30 000 zł (to liczba przykładowa). Latem nad Nową Hutą przechodzi burza z gradem i maska z dachem wyglądają jak po ostrzale. Mini AC z ryzykiem gradu pokryje naprawę, pomniejszoną o ewentualny udział własny i amortyzację części. Gdyby jednak ten sam kierowca kilka tygodni później cofnął na parkingu w betonowy słupek, za naprawę zderzaka zapłaci sam, bo to szkoda z jego winy.
AC a AC mini: czym się różnią
Najprościej pokazać to obok siebie. Tabela opisuje typowe warianty, a szczegóły zawsze rozstrzyga OWU konkretnej polisy.
| AC mini | Pełne AC | |
|---|---|---|
| Kradzież pojazdu | tak | tak |
| Pożar, żywioły | tak | tak |
| Zderzenie ze zwierzęciem | zależy od oferty | tak |
| Wandalizm, nieznany sprawca | zależy od oferty | tak |
| Kolizja z twojej winy | nie | tak |
| Szkoda parkingowa bez sprawcy | rzadko | tak |
| Cena | niższa | wyższa |
Pełne autocasco dochodzi więc do sytuacji, w których nikt inny nie zapłaci za twój samochód: gdy to ty jesteś sprawcą albo gdy sprawcy nie da się ustalić. Więcej o tym, jak działa pełne autocasco, co wpływa na jego cenę i kiedy bank go wymaga, piszemy w osobnym poradniku.
Jest jeszcze jedna różnica, o której klienci rzadko pytają: dodatki. Do pełnego AC towarzystwa częściej pozwalają dokupić ochronę szyb, auto zastępcze, rozszerzone assistance czy wariant serwisowy naprawy. Przy mini AC wybór dodatków bywa węższy.
Czy warto kupić AC mini i dla kogo ma sens
Mini AC ma sens, gdy największym zagrożeniem jest dla ciebie utrata całego auta, a nie zarysowany zderzak. Typowe sytuacje, w których doradzamy rozważyć ten wariant:
- samochód ma kilka lub kilkanaście lat i pełne AC jest już drogie w stosunku do jego wartości,
- auto nocuje na ulicy albo na otwartym osiedlowym parkingu, gdzie ryzyko kradzieży lub zniszczenia jest większe,
- jeździsz spokojnie i niewiele, więc sam szacujesz, że kolizja z twojej winy jest mało prawdopodobna,
- masz odłożone pieniądze na drobne naprawy, ale nie na nowy samochód.
Mniej sensu ma przy nowym aucie, aucie na kredyt lub w leasingu. Bank i leasingodawca zwykle wymagają pełnego AC o określonym zakresie, więc mini AC po prostu nie spełni warunków umowy. Jeśli masz do czynienia z ubezpieczeniem samochodu w leasingu, zacznij od przeczytania wymagań finansującego.
Przy starszym aucie często pada pytanie, czy w ogóle da się je ubezpieczyć. Wiele towarzystw ma limit wieku pojazdu dla pełnego AC, a dla wariantu od kradzieży i żywiołów bywa bardziej elastyczne. Zasady różnią się między firmami, więc tu porównanie ofert naprawdę zmienia wynik.
Na co patrzeć w umowie AC mini
Niska składka to dopiero połowa informacji. Przy mini AC sprawdzamy z klientem kilka punktów:
- Katalog zdarzeń. Czy obejmuje zwierzęta, wandalizm i próbę kradzieży, czy tylko kradzież całego auta.
- Wymogi zabezpieczeń. Przy ryzyku kradzieży OWU zwykle wymagają działających zabezpieczeń (immobilizer, alarm) i oddania wszystkich kluczyków po kradzieży. Brak kompletu kluczy to jeden z częstszych powodów sporów, o czym piszemy przy ubezpieczeniu auta od kradzieży.
- Sumę ubezpieczenia. Czy jest stała przez cały rok, czy maleje razem z wartością rynkową auta.
- Udział własny i amortyzację. Przy tanich wariantach zdarza się wyższy udział własny albo potrącenie za zużycie części.
- Zakres terytorialny. Czy ochrona działa tylko w Polsce, czy w całej Europie.
Jeśli zastanawiasz się, czy kupować AC w tym samym towarzystwie co OC, albo gdzie szukać dobrej polisy AC, odpowiedź zwykle brzmi: tam, gdzie zakres jest najlepiej dopasowany, a nie tam, gdzie wypada najtaniej na pierwszym ekranie kalkulatora.
Najczęstsze pytania
Czy AC mini obejmuje stłuczkę?
Zazwyczaj nie. Kolizja z twojej winy to domena pełnego AC. Jeśli winny jest inny kierowca, naprawę pokrywa jego OC.
Czy mini AC można kupić bez OC?
Najczęściej kupuje się je razem z OC, ale część towarzystw sprzedaje AC także osobno, na przykład gdy OC jest jeszcze ważne po poprzednim właścicielu.
Czy szkoda z AC mini wpływa na zniżki?
Tak, wypłata z AC zwykle obniża zniżki w AC na kolejny rok. Zniżek z OC to nie dotyczy, bo są liczone osobno.
Warta mini AC, PZU mini AC – czy to to samo?
Nazwa „mini” nie jest ustandaryzowana. Każde towarzystwo samo decyduje, co zmieści w tym wariancie, dlatego porównuje się katalog ryzyk, a nie nazwę produktu.
Jak pomożemy dobrać wariant
Najwięcej pytań o mini AC dostajemy od osób, których auto nocuje pod blokiem w Nowej Hucie i dla których kradzież byłaby finansową katastrofą. Robimy wtedy proste porównanie: ile kosztuje pełne AC, ile mini AC i co dokładnie znika z zakresu przy tańszej opcji. Takie porównanie OC i AC w Hucie Ubezpieczeń przygotujemy na podstawie ofert kilkunastu towarzystw, przez telefon pod numerem 730 007 541 albo mailowo, bez wizyty w biurze.