Poradnik
Szkoda całkowita z OC sprawcy – co musisz o niej wiedzieć
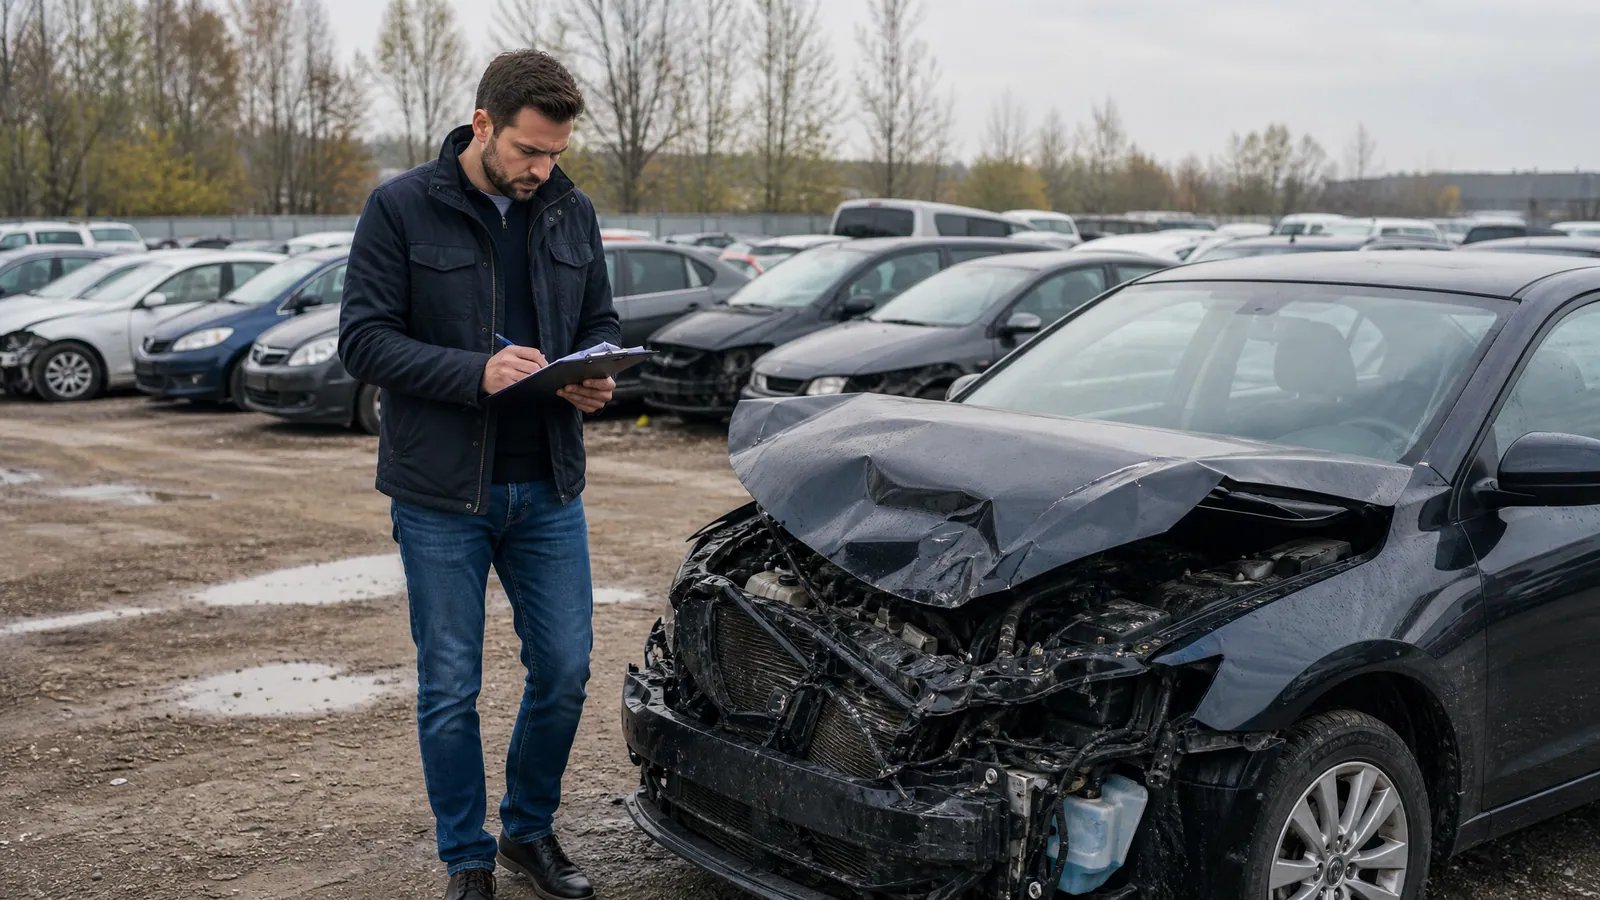
Szkoda całkowita z OC sprawcy oznacza, że naprawa twojego auta kosztowałaby więcej niż samochód był wart tuż przed kolizją. Ubezpieczyciel sprawcy nie finansuje wtedy naprawy, tylko wypłaca różnicę między wartością auta sprzed szkody a wartością wraku. Wrak zostaje twoją własnością. Możesz go sprzedać, naprawić na własną rękę albo oddać do demontażu.
Kiedy szkoda całkowita z OC sprawcy
Przy szkodzie z cudzej polisy OC nie ma progu z umowy, jak w autocasco. Ubezpieczyciel porównuje dwie liczby: koszt naprawy według kalkulacji i wartość rynkową auta w dniu szkody. Szkodę całkowitą orzeka się, gdy naprawa jest niemożliwa albo przekracza wartość pojazdu, czyli w praktyce przy kosztach powyżej 100% wartości auta.
Wartość ustala się na podstawie cen podobnych aut: tej samej marki, modelu, rocznika, z podobnym przebiegiem, wyposażeniem i stanem technicznym. Ubezpieczyciele korzystają tu z systemów eksperckich, które nie zawsze widzą wszystkie atuty konkretnego egzemplarza.
Szkoda całkowita z OC – ile wypłacają
Odszkodowanie liczy się metodą różnicową: wartość auta przed szkodą minus wartość wraku.
Przykład (liczby poglądowe): twój samochód był wart 24 000 zł. Naprawa została wyceniona na 27 000 zł, więc orzeczono szkodę całkowitą. Wrak oszacowano na 6 000 zł. Ubezpieczyciel sprawcy wypłaca 18 000 zł, a 6 000 zł możesz uzyskać, sprzedając wrak. Łącznie wychodzisz na wartość auta sprzed kolizji.
Do tego dochodzą koszty uboczne, które też pokrywa ubezpieczyciel sprawcy: holowanie, parking wraku, a także samochód zastępczy przy szkodzie całkowitej. Należy ci się on na czas potrzebny do kupna innego auta, a nie tylko do dnia oględzin.
Odszkodowanie z OC sprawcy obejmuje też rzeczy zniszczone w aucie, na przykład fotelik dziecięcy, telefon czy laptop. Zbierz paragony albo zdjęcia, bo bez nich trudno udowodnić wartość. Wyjątek stanowią gotówka, biżuteria, papiery wartościowe i dokumenty, za których utratę ubezpieczyciel OC z mocy ustawy nie odpowiada.
Szkoda całkowita – wycena wraku i zaniżona wartość pojazdu
Na wysokość wypłaty wpływają dwie wyceny, i obie bywają sporne.
Zaniżona wartość auta. Sprawdź w kalkulacji, czy ujęto pełne wyposażenie, wersję silnikową, przebieg i stan. Typowe błędy to pominięty pakiet wyposażenia, zbyt niska korekta za stan albo zła wersja modelu.
Zawyżona wartość wraku. Ubezpieczyciele często wyceniają pozostałości na giełdzie internetowej, gdzie handlarze składają oferty. Im wyżej wyceniony wrak, tym niższy przelew dla ciebie. Jeśli kwota wydaje się nierealna, poproś o wiążącą ofertę kupna od konkretnego nabywcy. Bez niej trudno potem udowodnić, ile wrak był naprawdę wart.
Jak się bronić:
- Poproś o pełną dokumentację szkody. Ubezpieczyciel musi ci ją udostępnić, także w formie elektronicznej.
- Zbierz ogłoszenia podobnych aut z tego samego okresu, faktury za wyposażenie i serwis.
- Złóż reklamację z tymi dowodami. Ubezpieczyciel odpowiada w 30 dni, w szczególnie skomplikowanych sprawach w 60 dni.
- Rozważ opinię niezależnego rzeczoznawcy, a gdy reklamacja nie pomoże, wniosek do Rzecznika Finansowego albo pozew.
Możesz też nie zgadzać się z samym orzeczeniem szkody całkowitej. Jeśli warsztat wyceni naprawę wyraźnie taniej niż ubezpieczyciel i zmieści się ona w wartości auta, masz argument, żeby rozliczyć szkodę jako częściową.
Szkoda całkowita – co z wrakiem
Wrak jest twój i to ty decydujesz, co dalej. Do wyboru masz:
- sprzedaż w całości, np. nabywcy wskazanemu w ofercie ubezpieczyciela albo przez ogłoszenie,
- naprawę na własną rękę, jeśli znasz mechanika, który zrobi to taniej niż kalkulacja; po poważnej szkodzie auto zwykle musi przejść dodatkowe badanie techniczne, którego koszt również obejmuje odszkodowanie z OC,
- demontaż w stacji demontażu i wyrejestrowanie auta.
Tu łatwo o kosztowny błąd. Dopóki wrak jest zarejestrowany i należy do ciebie, musisz mieć ważne OC. Jeśli polisa się skończy, a auto nadal będzie w ewidencji, Ubezpieczeniowy Fundusz Gwarancyjny może naliczyć karę za brak OC, nawet jeśli auto od miesięcy stoi rozbite pod blokiem. OC przechodzi na kupującego przy sprzedaży wraku, a kończy się przy wyrejestrowaniu.
Szkoda całkowita z OC sprawcy – co dalej krok po kroku
- Zgłoś szkodę do ubezpieczyciela sprawcy na podstawie oświadczenia sprawcy kolizji lub notatki policji.
- Od razu poproś o auto zastępcze, jeśli twoje nie nadaje się do jazdy.
- Po oględzinach sprawdź kalkulację: wartość auta, koszt naprawy i wartość wraku.
- Jeśli się nie zgadzasz, złóż reklamację, zanim sprzedasz wrak. Po sprzedaży trudniej udowodnić jego stan.
- Po wypłacie sprzedaj lub zdemontuj wrak i zamknij sprawę OC: przy wyrejestrowaniu umowa wygasa, a sprzedaż zgłoś swojemu ubezpieczycielowi.
Najczęstsze pytania
Kiedy jest szkoda całkowita z OC sprawcy?
Gdy naprawa jest niemożliwa albo jej koszt przekracza wartość auta sprzed kolizji.
Czy muszę sprzedać wrak ubezpieczycielowi?
Nie. Wrak jest twój. Ubezpieczyciel może wskazać kupca, ale nie musisz z tej oferty korzystać.
Czy przy szkodzie całkowitej należy się auto zastępcze?
Tak, na czas niezbędny do kupna innego pojazdu, zwykle co najmniej do wypłaty odszkodowania z czasem na sprzedaż wraku.
Po szkodzie całkowitej – nowe auto i nowa polisa
Szkoda całkowita kończy się zwykle szukaniem innego samochodu, a wtedy wraca temat ubezpieczenia. W Hucie Ubezpieczeń wyjaśnimy, z czego składa się decyzja ubezpieczyciela sprawcy, zanim sprzedasz wrak, a potem przygotujemy ofertę na następne auto. Porównujemy OC i AC w naszej agencji w Nowej Hucie dla kilkunastu towarzystw, a wycenę możesz zamówić telefonicznie pod numerem 730 007 541, bez wychodzenia z domu.