
Poradnik
Czym się różni OC od AC i które ubezpieczenie jest obowiązkowe
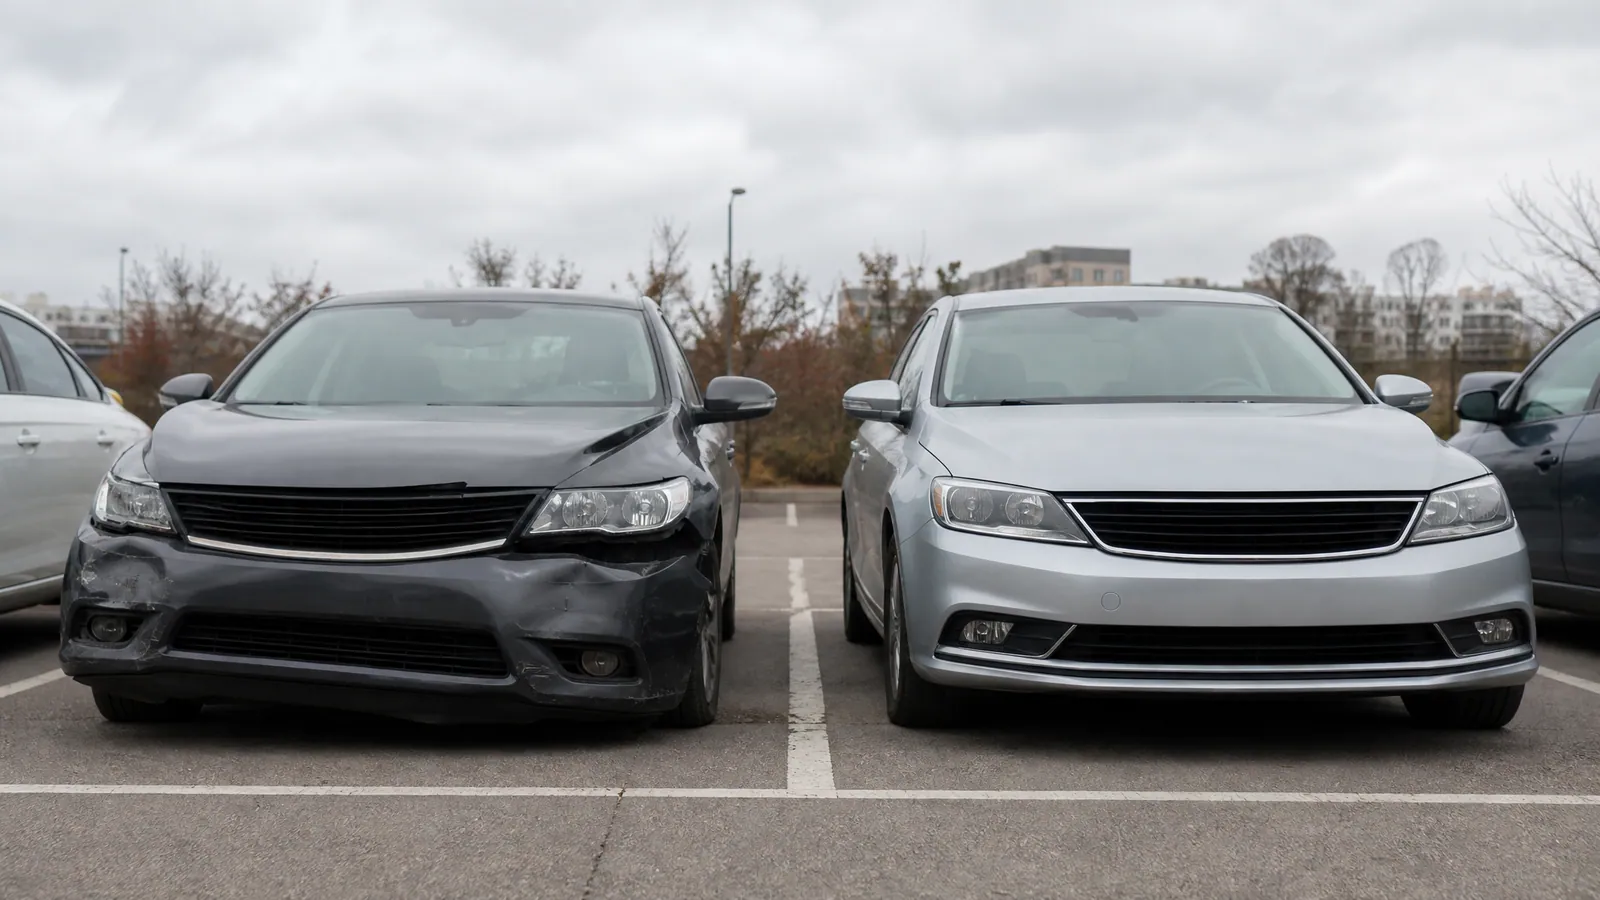
OC i AC różnią się tym, czyje straty pokrywają. OC płaci za szkody, które wyrządzisz innym, na przykład za naprawę auta, w które wjechałeś, i leczenie poszkodowanych. AC, czyli autocasco, płaci za twój własny samochód: po kolizji z twojej winy, kradzieży, gradzie czy pożarze. OC jest obowiązkowe dla każdego zarejestrowanego pojazdu, AC kupujesz dobrowolnie.
OC i AC – co to właściwie jest
OC to ubezpieczenie odpowiedzialności cywilnej posiadacza pojazdu. Chroni twój portfel przed roszczeniami osób, którym wyrządzisz szkodę w ruchu drogowym. Twojego auta nie naprawi nigdy, nawet jeśli to ono najbardziej ucierpiało.
AC to ubezpieczenie samego pojazdu. Pokrywa jego uszkodzenie, zniszczenie albo kradzież, niezależnie od tego, kto zawinił. Zakres zależy od wariantu i OWU konkretnego towarzystwa.
Oba należą do ubezpieczeń komunikacyjnych. Do tej grupy zalicza się też NNW, czyli świadczenie przy uszczerbku na zdrowiu kierowcy i pasażerów, oraz assistance, czyli pomoc drogowa, holowanie i auto zastępcze. Z całej tej grupy obowiązkowe jest wyłącznie OC.
OC a AC: różnice w jednej tabeli
| OC | AC | |
|---|---|---|
| Czy jest obowiązkowe | Tak, dla każdego zarejestrowanego pojazdu | Nie, dobrowolne (bank lub leasing może go wymagać) |
| Czyje szkody pokrywa | Poszkodowanych, czyli osób trzecich | Twojego pojazdu |
| Kto ustala zakres | Ustawa, jednakowo w każdym towarzystwie | Towarzystwo w OWU, zależnie od wariantu |
| Przedłużenie | Automatycznie na kolejne 12 miesięcy, jeśli nie wypowiesz i opłacisz składkę w całości | Zwykle wygasa z końcem okresu, trzeba je odnowić |
| Po sprzedaży auta | Przechodzi na kupującego do końca okresu | Zazwyczaj nie przechodzi na nabywcę |
| Szkoda z twojej winy | Płaci za auto i obrażenia drugiej strony | Płaci za twoje auto |
| Skutki braku | Opłata karna z UFG i regres za szkody | Brak, poza ryzykiem kosztów naprawy |
Różnice w zakresie ochrony
Zakres OC jest taki sam niezależnie od tego, gdzie kupisz polisę, bo wyznacza go ustawa o ubezpieczeniach obowiązkowych. Towarzystwa różnią się ceną i obsługą szkód, ale nie tym, co pokrywają. OC obejmuje szkody na osobie, czyli leczenie, rehabilitację, utracone zarobki i zadośćuczynienie, oraz szkody w mieniu: naprawę innego auta, zniszczone ogrodzenie, latarnię czy bagaż.
AC wygląda inaczej. W jednej firmie pełne autocasco pokryje kradzież, zderzenie, pożar, zalanie, grad i wandalizm, w innej tańszy wariant obejmie tylko część tych ryzyk. Przy AC wybierasz też sposób likwidacji szkody: serwisowy, czyli naprawę w warsztacie na koszt ubezpieczyciela, albo kosztorysowy, czyli wypłatę gotówki według wyceny. Do tego dochodzą udział własny, amortyzacja części i suma ubezpieczenia. Dwie polisy AC z tą samą nazwą potrafią chronić zupełnie inaczej.
Przykład: cofając na parkingu, uderzasz w słupek. OC nie pokryje niczego, bo nie wyrządziłeś szkody nikomu innemu. Naprawę zderzaka pokryje tylko AC, o ile wariant obejmuje szkody parkingowe.
OC czy AC jest obowiązkowe?
Obowiązkowe jest tylko OC. Dotyczy każdego zarejestrowanego pojazdu, również tego, który stoi w garażu i nie wyjeżdża na drogę. Za przerwę w OC, nawet jednodniową, Ubezpieczeniowy Fundusz Gwarancyjny nalicza opłatę, a jej wysokość zależy od długości przerwy i rodzaju pojazdu. Aktualne stawki zebraliśmy w tekście o tym, ile wynoszą kary za brak OC w 2026 roku.
OC jest przypisane do pojazdu i jego posiadacza, a nie do konkretnego kierowcy. Dlatego polisę musi mieć także właściciel, który sam nie jeździ. Więcej o tej sytuacji przeczytasz w tekście o tym, jak wygląda OC na auto, gdy nie masz prawa jazdy.
AC jest dobrowolne. Wyjątkiem w praktyce jest auto kupione na kredyt albo w leasingu: bank lub leasingodawca zwykle wymaga autocasco i cesji praw z polisy na swoją rzecz.
Inne różnice, o których kierowcy zapominają
Sprzedaż auta. Kupujący przejmuje OC sprzedającego i może z niego korzystać do końca okresu ubezpieczenia albo je wypowiedzieć. Sprzedający ma 14 dni na pisemne poinformowanie swojego ubezpieczyciela o sprzedaży. AC zwykle nie przechodzi na nowego właściciela, a sprzedający może wystąpić o zwrot składki za niewykorzystany okres.
Dokumenty przy sobie. Od października 2018 roku nie musisz wozić ani dowodu rejestracyjnego, ani potwierdzenia zawarcia OC. Policja sprawdza polisę w bazie.
Polisa krótkoterminowa. OC można kupić na krótszy okres, na przykład na 30 dni, gdy auto jest sprowadzone z zagranicy, zarejestrowane czasowo albo czeka na sprzedaż w komisie. Taka polisa nie przedłuża się sama.
Wpływ szkody na składkę. Szkoda z OC obniża zniżki w OC, szkoda z AC w AC. Większość towarzystw liczy te historie osobno, choć zależy to od OWU.
Czy warto mieć OC i AC razem?
OC kupujesz, bo musisz. Nad AC warto się zastanowić, gdy auto jest nowe albo warte tyle, że jego utrata mocno uderzyłaby w twój budżet, gdy parkujesz na ulicy, gdy samochód jest na kredyt. Przy kilkunastoletnim aucie wartym kilka tysięcy złotych pełne AC często się nie opłaca. Rozsądniejszy bywa wtedy wariant ograniczony albo dobre assistance.
Najczęstsze pytania
Czym jest AC w ubezpieczeniu samochodu?
AC, czyli autocasco, to dobrowolne ubezpieczenie twojego pojazdu od uszkodzenia, zniszczenia i kradzieży, także gdy sam spowodujesz szkodę.
Czy OC pokrywa szkody w moim samochodzie?
Nie. OC sprawcy pokrywa szkody poszkodowanego. Jeśli to ty zawiniłeś, naprawę własnego auta pokryje tylko AC.
Czy można mieć OC i AC w różnych towarzystwach?
Tak, to dwie odrębne umowy. Często jednak przy pakiecie w jednej firmie składka za AC jest niższa.
Jeżeli zastanawiasz się, czy przy twoim aucie AC ma jeszcze sens, zadzwoń pod 730 007 541. Przygotujemy porównanie OC i AC w Hucie Ubezpieczeń na podstawie ofert kilkunastu towarzystw, z wariantem z AC i bez niego, żeby było widać, ile kosztuje każda dodatkowa ochrona. Wycenę i polisę załatwisz zdalnie albo w biurze.