Poradnik
BLS – na czym polega bezpośrednia likwidacja szkody
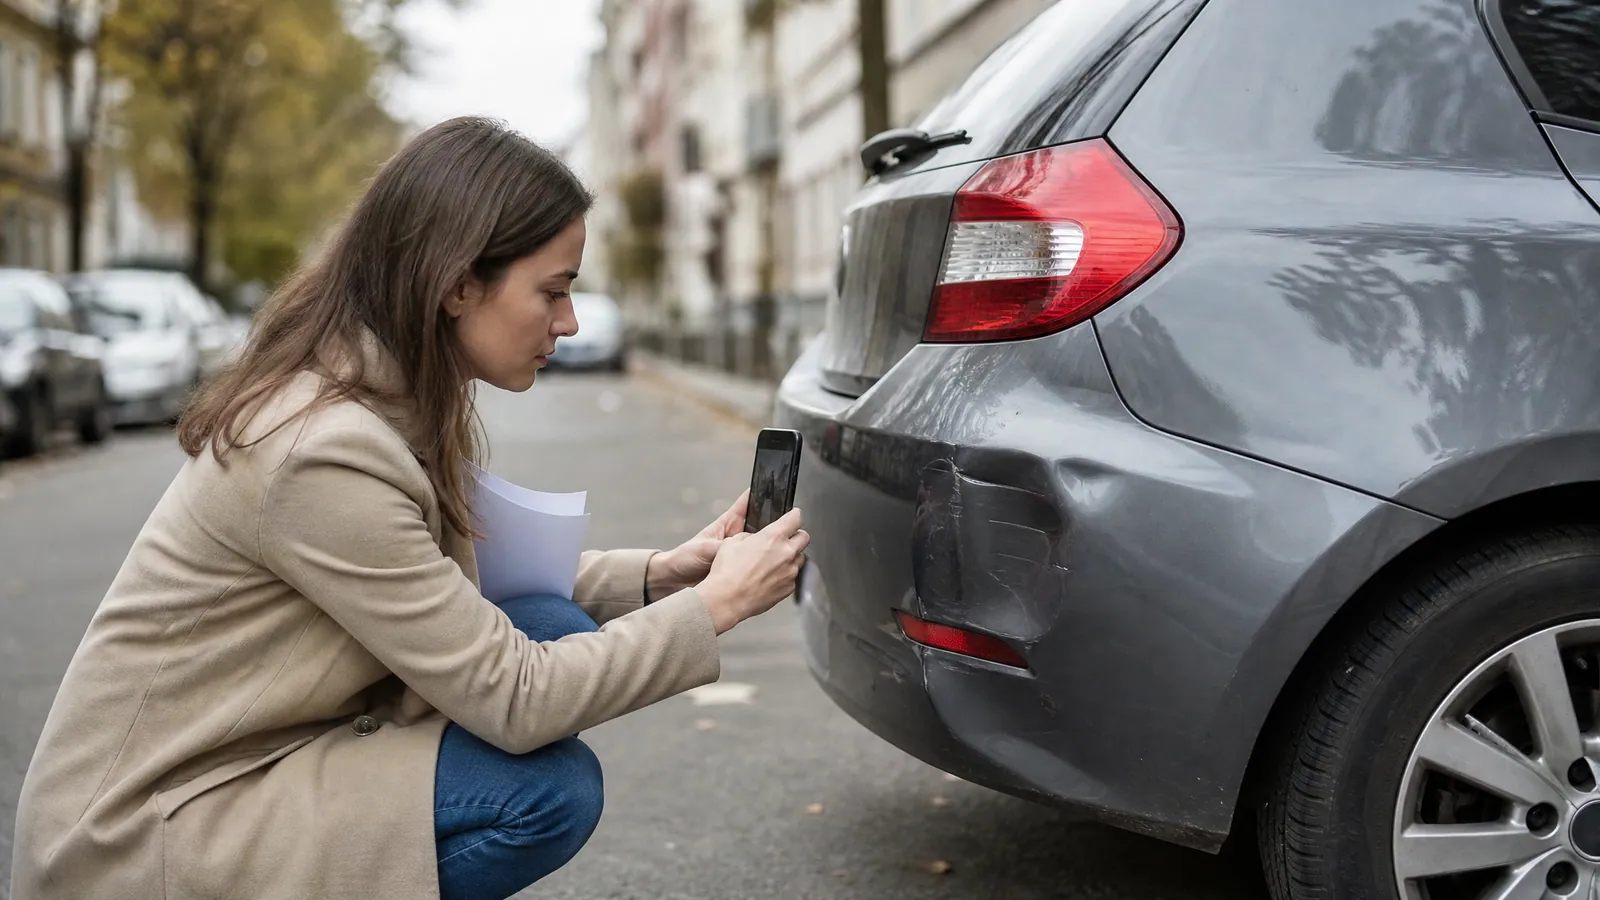
Bezpośrednia likwidacja szkody (BLS) polega na tym, że po kolizji, w której jesteś poszkodowany, zgłaszasz szkodę do własnego ubezpieczyciela OC, a nie do towarzystwa sprawcy. Twój ubezpieczyciel wycenia szkodę i wypłaca odszkodowanie, a potem sam rozlicza się z ubezpieczycielem sprawcy. Działa to tylko wtedy, gdy oba towarzystwa należą do systemu BLS i spełnione są jego warunki. Korzystanie z BLS jest dobrowolne.
BLS – co to za skrót
BLS to Bezpośrednia Likwidacja Szkód. Nie jest to osobna polisa ani firma odszkodowawcza, tylko porozumienie między zakładami ubezpieczeń, zawarte pod szyldem Polskiej Izby Ubezpieczeń. System ruszył 1 kwietnia 2015 r. Jego celem jest to, żeby poszkodowany załatwiał sprawę z firmą, którą sam wybrał i zna, zamiast szukać kontaktu z obcym towarzystwem sprawcy.
Twoje prawa się nie zmieniają. Odszkodowanie finansuje ostatecznie OC sprawcy, więc należy ci się to samo co przy zwykłej likwidacji, a szkoda nie obciąża twojej historii ubezpieczeniowej.
Jak przebiega bezpośrednia likwidacja szkody
- Spisujesz oświadczenie sprawcy kolizji albo wzywasz policję. Potrzebujesz danych sprawcy i jego polisy OC.
- Dzwonisz do swojego ubezpieczyciela OC i zgłaszasz szkodę jako poszkodowany, prosząc o likwidację w ramach BLS.
- Ubezpieczyciel sprawdza warunki: czy towarzystwo sprawcy jest w systemie, ile aut brało udział, czy nie ma rannych.
- Oględziny i wypłata odbywają się tak jak przy zwykłej szkodzie z OC. Wybierasz naprawę bezgotówkową albo rozliczenie kosztorysowe.
- Rozliczenie między towarzystwami dzieje się już bez twojego udziału.
Przy BLS obowiązują te same terminy co przy każdej szkodzie z OC: 30 dni na wypłatę od zgłoszenia, a gdy trzeba wyjaśniać okoliczności, do 90 dni.
Kiedy nie można skorzystać z BLS
Szczegółowe warunki określa porozumienie, a ubezpieczyciel podaje je zwykle na swojej stronie lub w OWU. Najczęściej BLS nie zadziała, gdy:
- towarzystwo sprawcy albo twoje nie należy do systemu,
- w kolizji brały udział więcej niż dwa pojazdy,
- ktoś został ranny, bo BLS obejmuje tylko szkody w mieniu,
- do zdarzenia doszło poza Polską albo sprawca ma polisę zagranicznego ubezpieczyciela,
- sprawca jest nieznany lub nie miał ważnego OC (wtedy szkodę likwiduje UFG),
- wina jest sporna,
- szkoda przekracza limit kwotowy systemu; na starcie wynosił on 30 000 zł,
- zgłosiłeś już szkodę do ubezpieczyciela sprawcy albo sprawa trafiła do sądu.
BLS – jakie towarzystwa należą do systemu
W 2015 r. system uruchomiły m.in. PZU, Warta, Ergo Hestia, UNIQA i Concordia, a w kolejnych miesiącach dołączały następne firmy. Od tego czasu rynek się zmienił: część marek połączono, część zniknęła, więc stare listy z internetu bywają nieaktualne. Najpewniej jest zapytać przy zgłoszeniu szkody, czy twój ubezpieczyciel likwiduje szkodę w BLS wobec konkretnego towarzystwa sprawcy. Jeśli zależy ci na tej usłudze, sprawdź też, czy w danym towarzystwie nie jest ona częścią dodatkowego pakietu.
Bezpośrednia likwidacja szkody – czy warto
BLS ma sens, gdy cenisz wygodę:
- rozmawiasz z jednym, znanym ci ubezpieczycielem,
- nie musisz ustalać, gdzie sprawca ma polisę i jak się tam zgłosić,
- obsługa jest zwykle staranniejsza, bo dla towarzystwa jesteś klientem, którego chce zatrzymać.
Są też minusy. Twój ubezpieczyciel likwiduje szkodę według własnych procedur i stawek, więc nie licz automatycznie na wyższą wypłatę. Jeśli wina jest sporna albo szkoda duża, standardowa likwidacja u ubezpieczyciela sprawcy bywa prostsza.
Niezależnie od drogi pamiętaj o kosztach ubocznych. Jeśli auto nie nadaje się do jazdy, przysługuje ci auto zastępcze na czas naprawy, także przy likwidacji w BLS.
Co zrobić, gdy twój ubezpieczyciel odmówi BLS
Odmowa likwidacji w BLS nie oznacza odmowy odszkodowania. Oznacza tylko, że zdarzenie nie spełnia warunków porozumienia albo towarzystwo sprawcy nie jest w systemie. Wtedy zgłaszasz szkodę bezpośrednio do ubezpieczyciela sprawcy, a terminy biegną od tego zgłoszenia.
Przykład z praktyki (sytuacja poglądowa): na skrzyżowaniu w Nowej Hucie ktoś wjeżdża w twój tył, ale w zdarzeniu uczestniczy też trzecie auto, które zahamowało przed tobą. Trzy pojazdy wykluczają BLS, więc szkodę zgłaszasz do towarzystwa sprawcy. Nie trać czasu na przekonywanie konsultanta, tylko od razu poproś o numer polisy sprawcy z oświadczenia.
BLS a firmy odszkodowawcze
W internecie znajdziesz wiele firm „zajmujących się likwidacją szkód”. To co innego niż BLS. Kancelarie odszkodowawcze pobierają prowizję od wywalczonej kwoty albo odkupują twoje roszczenie w ramach cesji. BLS jest usługą twojego ubezpieczyciela i nic cię nie kosztuje.
Najczęstsze pytania
Co to jest szkoda BLS?
To szkoda z OC sprawcy, którą zgłaszasz do swojego ubezpieczyciela, a on wypłaca odszkodowanie i rozlicza się z ubezpieczycielem sprawcy.
Czy BLS jest obowiązkowy?
Nie. Zawsze możesz zgłosić szkodę bezpośrednio do towarzystwa sprawcy.
Czy szkoda w BLS obniży moje zniżki?
Nie. Jesteś poszkodowanym, a odszkodowanie ostatecznie pokrywa OC sprawcy.
Przy wyborze polisy pytamy też o likwidację szkód
Cena to nie wszystko. Klientom Huty Ubezpieczeń przy wycenie OC/AC u agenta w Krakowie pokazujemy nie tylko składki kilkunastu towarzystw, ale też to, jak wygląda w nich zgłaszanie szkód, w tym czy dany ubezpieczyciel prowadzi BLS. Gdy przydarzy się stłuczka, pomożemy ustalić, czy szkodę lepiej zgłosić do własnego towarzystwa, czy do firmy sprawcy. Wpadnij do biura przy ul. Makuszyńskiego 19 w Nowej Hucie albo poproś o wycenę online.